Волатильность простыми словами: что это и как с ней работать
Волатильность это простыми словами показатель того, насколько сильно и быстро меняется цена актива. Ниже разобрано, как ее измеряют (ATR, стандартное отклонение, индексы VIX и RVI), чем отличаются валюты, акции и криптовалюта и как подстроить размер позиции под текущую волатильность.
Содержание
Волатильность это простыми словами
Волатильность показывает размах колебаний цены за выбранный период. Если акция за день движется на 0,3%, ее волатильность низкая. Если на 5%, высокая. Само слово происходит от английского volatility, то есть изменчивость.
Важно, что волатильность не говорит о направлении. Цена может быстро падать или быстро расти, и в обоих случаях волатильность высокая. Поэтому ее нельзя путать с трендом: тренд отвечает на вопрос куда, волатильность отвечает на вопрос насколько резко.
Для трейдера это главная мера риска и возможностей одновременно. Чем выше волатильность, тем больше потенциальная прибыль за сделку, но и тем быстрее срабатывает стоп-лосс и растет убыток. Низкая волатильность дает спокойный рынок, где движения мелкие и спред съедает заметную часть результата.
Историческая и подразумеваемая волатильность
Историческая (реализованная) волатильность считается по прошлым ценам: вы берете, например, последние 20 дней и смотрите, как сильно цена отклонялась. Это факт, который уже произошел.
Подразумеваемая волатильность вычисляется из цен опционов. Она показывает, какого размаха колебаний ждет рынок в будущем, пока опцион живет. Когда на рынке тревога, опционы дорожают, и подразумеваемая волатильность растет раньше, чем успевают вырасти реальные движения.
Как измеряют волатильность
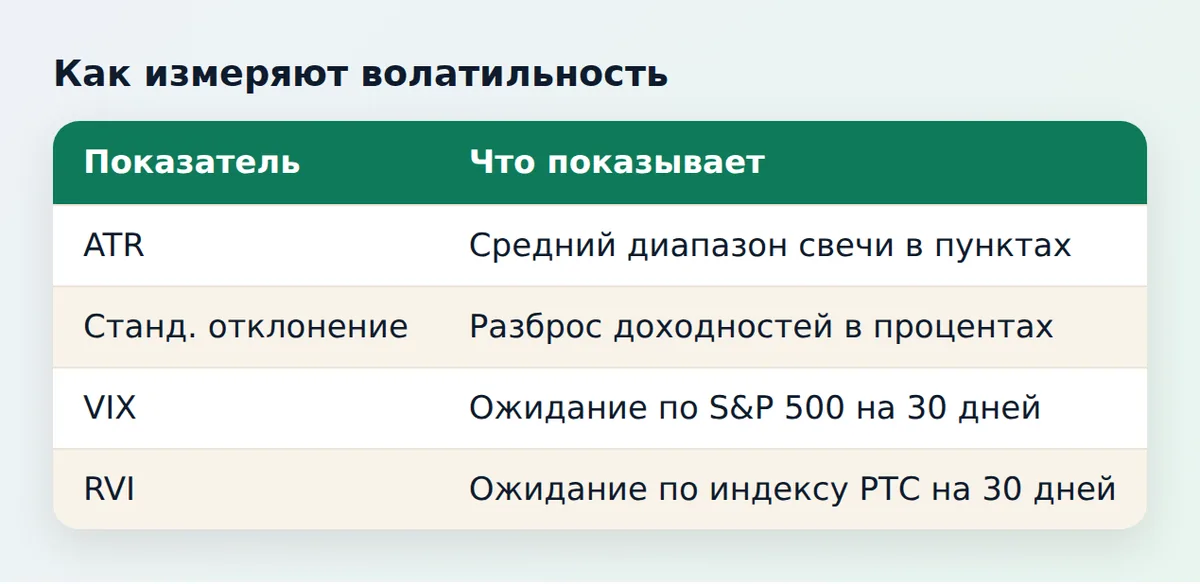
Единого способа нет. Трейдеры используют несколько мер, каждая отвечает на свой вопрос. Ниже самые распространенные.
ATR: средний истинный диапазон
ATR предложил Уэллс Уайлдер в книге 1978 года. Сначала считается истинный диапазон свечи: наибольшее из трех чисел - максимум минус минимум, модуль разницы максимума и прошлого закрытия, модуль разницы минимума и прошлого закрытия. Так учитываются гэпы. ATR это сглаженное среднее истинных диапазонов за период, по умолчанию 14 свечей.
ATR выражается в пунктах цены, поэтому им удобно выставлять стоп-лосс и оценивать нормальный ход инструмента. Подробнее про настройку и применение читайте в статье про индикатор ATR.
Стандартное отклонение
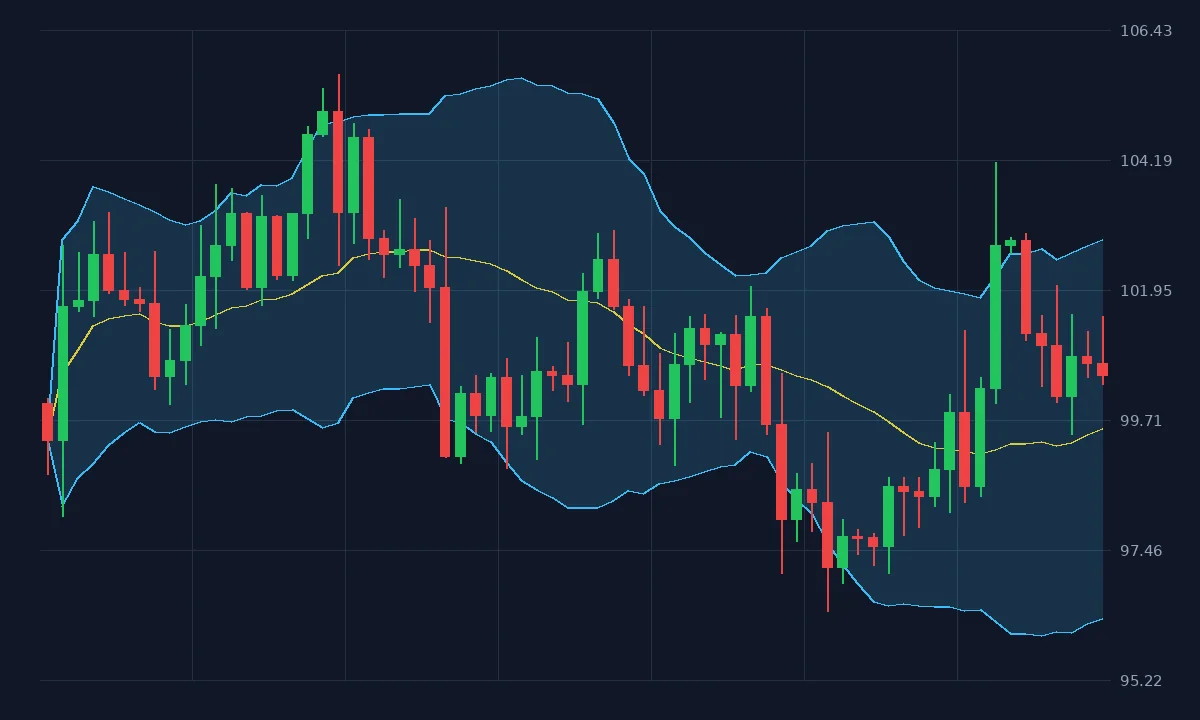
Это классическая статистическая мера. Берутся доходности (процентные изменения цены) за N периодов, считается среднее и то, насколько в среднем доходности от него отклоняются. Чем больше отклонение, тем выше волатильность. Полосы Боллинджера строятся именно на стандартном отклонении цены, о них есть отдельный материал про полосы Боллинджера.
Волатильность принято приводить к году. Для дневных данных стандартное отклонение дневной доходности умножают на корень из числа торговых дней в году, обычно берут 252. Если дневное отклонение 1%, годовая волатильность около 16% (1% x 15,9).
Пример расчета на условных числах
Возьмем условные дневные доходности пяти дней: +1%, -2%, +1%, 0%, +2%. Среднее равно 0,4%. Отклонения от среднего: 0,6; -2,4; 0,6; -0,4; 1,6. Квадраты: 0,36; 5,76; 0,36; 0,16; 2,56, сумма 9,2. Делим на 4 (выборка) и получаем 2,3, корень из этого около 1,52%.
Это дневная волатильность условного актива. Годовая оценка: 1,52% x 15,9 примерно 24%. Числа учебные и к реальному инструменту не привязаны.
Индексы волатильности: VIX и RVI
VIX создала биржа CBOE. Он считается по ценам опционов на индекс S&P 500 и показывает ожидаемую волатильность на ближайшие 30 дней в годовом выражении. Его часто называют индексом страха: в кризисы он резко растет, в спокойные периоды держится низко.
Российский аналог - индекс RVI Московской биржи. По данным биржи, он рассчитывается по ценам опционов на фьючерс на индекс РТС и показывает ожидаемую 30-дневную волатильность, пересчитывается во время торговой сессии срочного рынка. Методику биржа периодически обновляет, актуальную редакцию смотрите на странице индекса RVI.
Как пользоваться этими индексами: высокое значение означает, что участники рынка ждут сильных движений и готовы платить за страховку. Это не прогноз направления и не сигнал на покупку или продажу. Многие трейдеры просто сравнивают текущее значение с собственной историей индекса и уменьшают риск, когда оно резко выросло.
Волатильность валют, акций и криптовалюты
Разные рынки живут в разных диапазонах. Ориентировочная картина такая (порядок, а не точные цифры, они меняются от года к году):
| Рынок | Типичная волатильность | Что ее разгоняет |
|---|---|---|
| Основные валютные пары | Низкая или умеренная | Решения центробанков, статистика, геополитика |
| Рубль и другие валюты развивающихся стран | Выше, бывают скачки | Санкции, цены на сырье, решения регулятора |
| Акции крупных компаний | Умеренная | Отчеты, дивиденды, новости по отрасли |
| Малоликвидные акции | Высокая | Тонкий стакан, одна крупная сделка |
| Криптовалюта | Очень высокая | Новости, ликвидации плечевых позиций, круглосуточные торги |
У валют на форексе волатильность зависит от торговой сессии: она выше при пересечении европейской и американской сессий и ниже в азиатскую. Проверить, какие площадки открыты сейчас, можно на странице торговых сессий.
У акций волатильность растет вокруг отчетностей и дивидендных дат, а также в начале и конце торгового дня. У криптовалют рынок открыт круглые сутки, и движения на 5-10% за сутки не редкость, особенно у малых монет.
Как торговать при разной волатильности
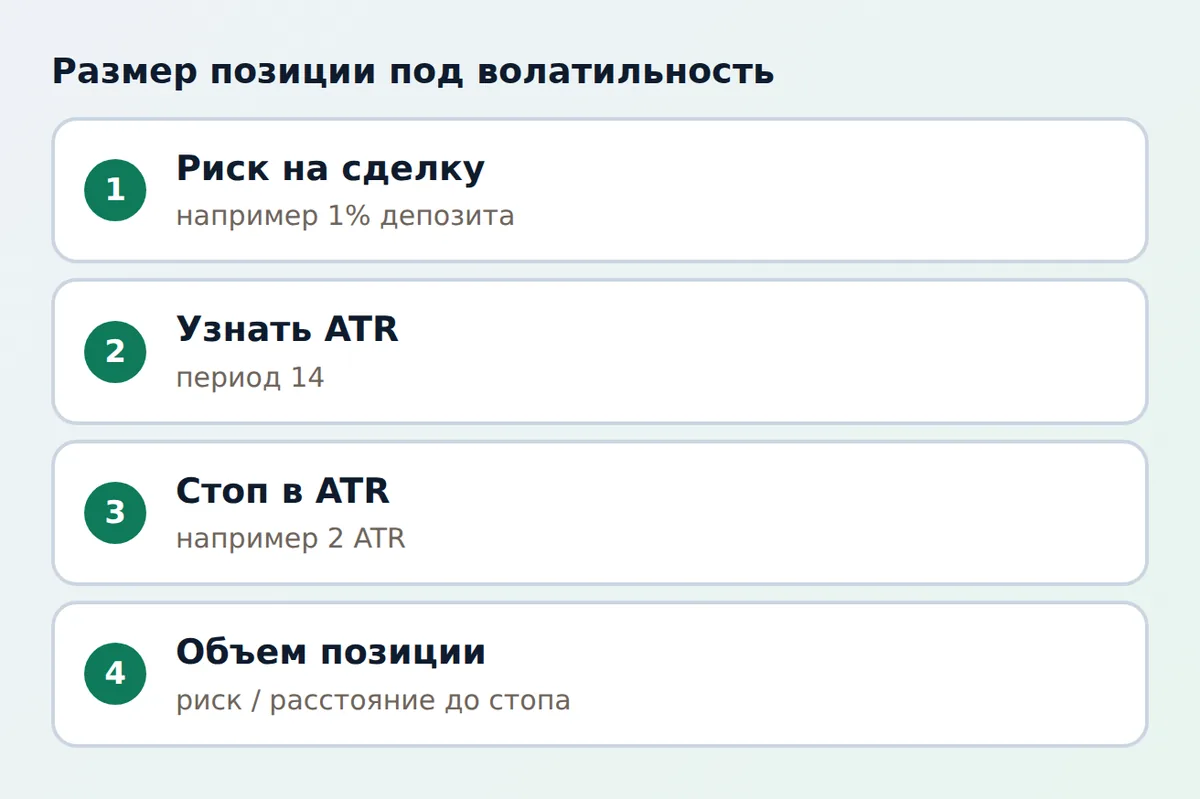
Первое правило: размер позиции подбирается под волатильность, а не наоборот. Если актив стал вдвое волатильнее, то при том же риске на сделку позицию нужно уменьшить примерно вдвое.
Размер позиции через ATR
Условный пример. Депозит 500 000 руб., риск на сделку 1%, то есть 5 000 руб. ATR(14) акции равен 8 руб., стоп ставите на расстоянии 2 ATR, то есть 16 руб. Размер позиции: 5 000 / 16 = 312 акций. Если завтра ATR вырастет до 16 руб., стоп уйдет на 32 руб., и позиция по той же формуле составит уже около 156 акций.
Посчитать размер позиции для своих чисел можно в калькуляторе лота, а про сам стоп читайте в разборе стоп-лосса и тейк-профита.
Подходы для высокой и низкой волатильности
- Высокая волатильность: шире стопы, меньше размер позиции, меньше сделок, осторожность с плечом. Трендовые стратегии на пробой работают лучше, чем торговля от границ диапазона.
- Низкая волатильность: рынок часто стоит в диапазоне, пробой после долгого затишья нередко бывает резким. Для скальпера низкий диапазон может быть невыгоден из-за спреда.
- Перед выходом важной статистики или решения центробанка волатильность обычно растет: сверяйтесь с экономическим календарем.
Волатильность склонна к кластерам: после сильных дней обычно идут сильные дни, после спокойных идет спокойствие. Это не закон, но удобное наблюдение для оценки завтрашнего риска.
Типичные ошибки и риски
- Путать волатильность с направлением и считать, что рост VIX обязательно означает падение рынка.
- Ставить стоп в пунктах, не сверяясь с текущим ATR: в неспокойный день его выбивает обычным шумом.
- Торговать с плечом на высокой волатильности без пересчета маржи: движение в несколько процентов может закрыть позицию принудительно, см. разбор маржин-колла.
- Считать исторические значения прогнозом: реальная волатильность может резко отличаться от прошлой.
- Ждать, что низкая волатильность сохранится: именно после спокойных периодов часто случаются резкие движения.
Торговля с плечом, опционами и криптовалютой может привести к потере всего депозита, а прибыль не гарантирована. Статья носит справочный характер и не является инвестиционной рекомендацией.
Частые вопросы
Что такое волатильность простыми словами?
Это размах колебаний цены актива за определенный период. Чем больше и чаще цена скачет вверх и вниз, тем выше волатильность. Направления движения она не показывает.
Высокая волатильность это хорошо или плохо?
Это не хорошо и не плохо, это повышенный риск вместе с повышенными возможностями. Прибыль за сделку может быть больше, но и убыток нарастает быстрее. Размер позиции и стопы при этом нужно пересчитывать.
Чем отличаются VIX и RVI?
VIX считает биржа CBOE по опционам на индекс S&P 500, RVI рассчитывает Московская биржа по опционам на фьючерс на индекс РТС. Оба показывают ожидаемую волатильность на 30 дней вперед.
Как рассчитать волатильность самому?
Возьмите процентные изменения цены за N дней, найдите их стандартное отклонение и умножьте на корень из 252, чтобы получить годовое значение. Для оценки в пунктах цены проще использовать ATR.
Какой период ATR лучше выбрать?
Стандартом считается 14 свечей по Уайлдеру. Для коротких сделок берут меньший период, для позиционных больший. Подберите значение на истории своего инструмента и не меняйте его слишком часто.
Какая криптовалюта или акция самая волатильная?
Обычно сильнее всего колеблются малоликвидные акции и небольшие криптовалюты. Конкретный рейтинг быстро устаревает, поэтому проверяйте текущие значения ATR или годовой волатильности на графике.
Материал носит справочный характер и не является индивидуальной инвестиционной рекомендацией. Торговля с кредитным плечом, опционами и криптовалютой может привести к потере всего депозита.