Индикатор ATR: формула, настройки, стоп и размер позиции
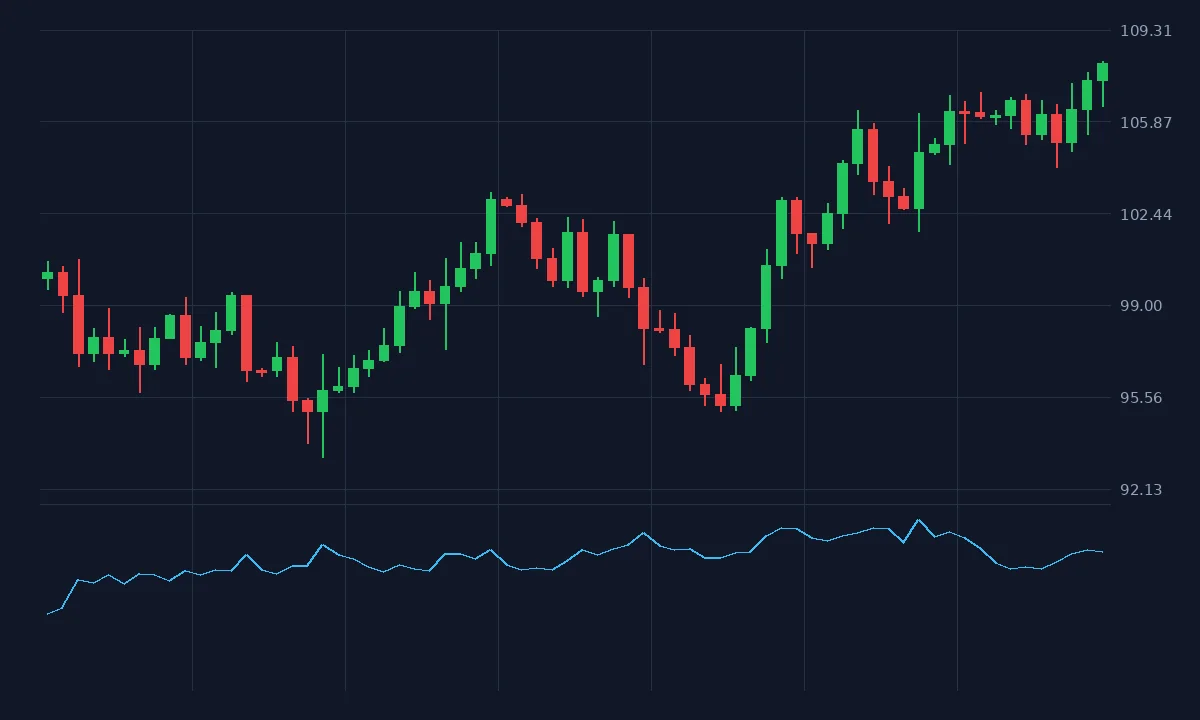
Индикатор ATR измеряет, насколько в среднем цена двигается за свечу, и не показывает направление. Поэтому он нужен не для сигналов на покупку или продажу, а для расчета стопа, размера позиции и оценки рыночной активности. Ниже - формула, настройки и примеры расчета на условных числах.
Содержание
Что такое индикатор ATR
ATR (Average True Range, средний истинный диапазон) разработал Уэллс Уайлдер и описал в книге "New Concepts in Technical Trading Systems" 1978 года. Изначально индикатор предназначался для товарных фьючерсов, где цена часто делает гэпы, но сегодня его применяют на любых рынках.
ATR показывает среднюю величину колебаний цены за выбранное число свечей в пунктах или рублях. Если у акции ATR равен 4 рублям на дневном графике, значит, в среднем она проходит от минимума до максимума около четырех рублей за день, с учетом гэпов.
Главное, что нужно запомнить: рост ATR не означает рост цены, а падение - снижение. Он говорит только о силе колебаний, то есть о волатильности.
Как считается ATR
Расчет состоит из двух шагов. Сначала для каждой свечи находят истинный диапазон (True Range, TR), то есть наибольшую из трех величин:
- максимум минус минимум текущей свечи;
- модуль разности максимума текущей свечи и закрытия предыдущей;
- модуль разности минимума текущей свечи и закрытия предыдущей.
Вторая и третья величины нужны, чтобы учесть гэпы: если цена открылась далеко от прошлого закрытия, обычная высота свечи занижает реальное движение.
Затем TR усредняют. Первый ATR - это простое среднее TR за первые 14 свечей. Дальше применяют сглаживание Уайлдера: ATR = (предыдущий ATR x 13 + текущий TR) / 14. Для периода N формула такая: ATR = (предыдущий ATR x (N - 1) + TR) / N.
Пример расчета TR
Условный пример. Вчера цена закрылась на 100. Сегодня свеча: максимум 105, минимум 101.
- Максимум минус минимум: 105 - 101 = 4.
- Максимум минус прошлое закрытие: 105 - 100 = 5.
- Минимум минус прошлое закрытие: 101 - 100 = 1.
Самое большое значение 5, значит TR = 5, хотя сама свеча короче. Если предыдущий ATR равен 3, то новый ATR = (3 x 13 + 5) / 14 = 3,14. Числа условные.
Настройки индикатора
Стандартный период - 14 свечей. Его используют по умолчанию в большинстве платформ, включая TradingView и MetaTrader. Вы можете менять период в зависимости от стиля торговли, как показано в таблице.
| Период | Поведение | Для кого |
|---|---|---|
| 7-10 | Быстро реагирует на изменение волатильности, больше шума | Краткосрочные сделки |
| 14 | Стандарт, баланс скорости и плавности | Универсальный вариант |
| 20-30 | Плавная линия, медленно меняется | Среднесрочные и позиционные сделки |
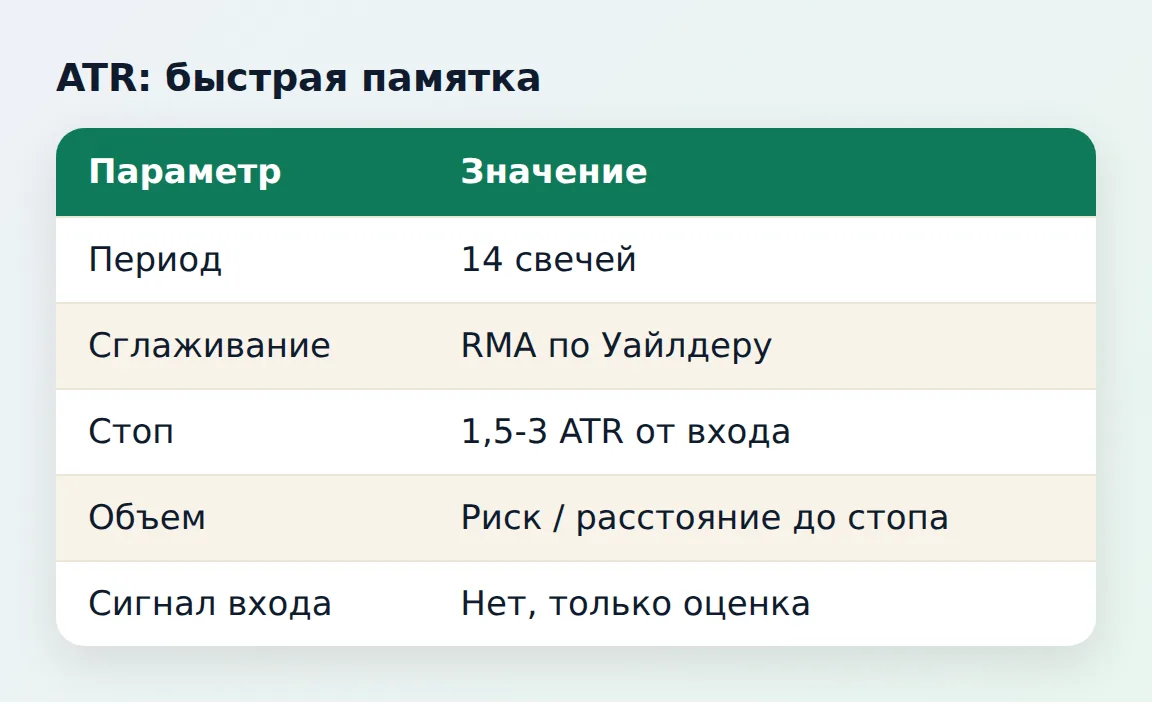
Другой параметр - способ сглаживания. В TradingView в настройках индикатора есть выбор: RMA (по Уайлдеру), простая и экспоненциальная скользящие средние. Для классического ATR оставляйте RMA. Разница небольшая, но результаты у разных платформ могут слегка отличаться.
ATR показывается в отдельной панели под графиком. Чтобы сравнивать активность разных инструментов, переводят значение в проценты от цены (ATR / цена x 100) или используют индикатор в процентной версии.
Стоп-лосс по ATR
Фиксированный стоп в 20 пунктов плохо работает: на спокойном рынке он слишком далек, на активном выбивается шумом. Стоп по ATR адаптируется к текущим колебаниям: расстояние от входа задают как число ATR.
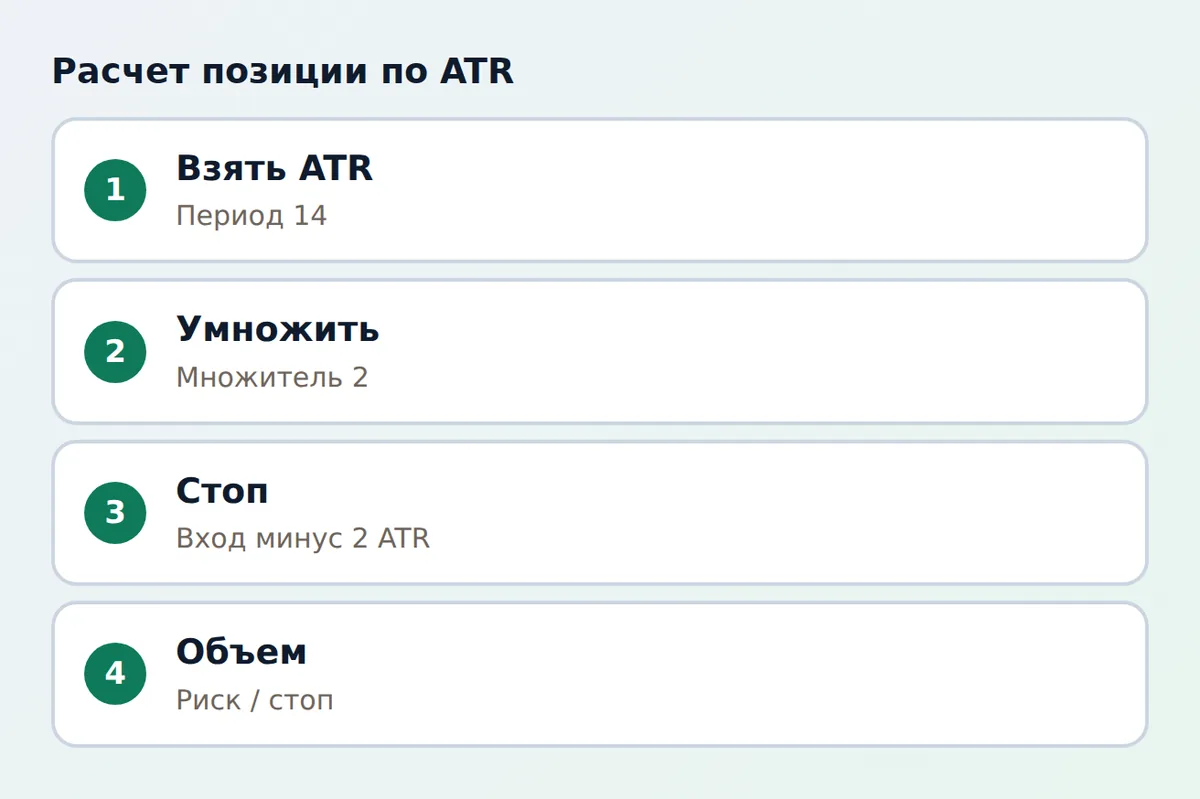
- Определите значение ATR на рабочем таймфрейме (например, 14 дневных свечей).
- Выберите множитель: чаще всего 1,5-3 ATR.
- Для лонга отложите стоп вниз от цены входа на множитель x ATR, для шорта - вверх.
- Если рядом есть значимый уровень, ставьте стоп за него, а не просто по формуле.
Пример. Покупка по 250, ATR(14) равен 5, множитель 2. Стоп = 250 - 2 x 5 = 240. Для короткой позиции с теми же числами: 250 + 10 = 260.
| Множитель | Характер стопа | Особенность |
|---|---|---|
| 1-1,5 ATR | Близкий | Меньше убыток, но часто выбивает шумом |
| 2 ATR | Средний | Частый компромисс |
| 3 ATR | Далекий | Реже срабатывает, но убыток на сделку больше, поэтому позиция меньше |
О том, как правильно работать с остановками убытков, читайте в статье про стоп-лосс и тейк-профит. Скользящий стоп (трейлинг) тоже можно строить по ATR: подтягивать его к цене на 2-3 ATR от максимума, достигнутого с момента входа.
Размер позиции с учетом волатильности
ATR удобно связывать с риском на сделку. Идея простая: чем шире стоп, тем меньший объем можно взять при том же допустимом убытке. Формула: объем = допустимый риск в деньгах / расстояние до стопа.
Условный пример: депозит 400 000 рублей, риск на сделку 1%, то есть 4 000 рублей. Цена бумаги 250, ATR(14) = 5, стоп 2 ATR = 10 рублей.
- Объем: 4 000 / 10 = 400 бумаг.
- Стоимость позиции: 400 x 250 = 100 000 рублей (25% депозита).
- Если ATR вырастет до 8, а стоп станет 16 рублей, объем составит 4 000 / 16 = 250 бумаг при том же риске.
Так при росте волатильности позиция автоматически уменьшается, а риск в рублях остается одинаковым. Для расчетов используйте калькулятор лота, а общие принципы описаны в разделе про управление капиталом.
ATR как фильтр сделок
Индикатор помогает отсеивать неудачные условия. Если ATR упал до многомесячных минимумов, рынок "спит": стратегия на пробой может давать ложные сигналы, а цель в 3 ATR недостижима. Когда ATR резко вырос, цена выбивает близкие стопы, а спред расширяется.
- Сравнивайте цель сделки с ATR: если до цели расстояние больше 3-4 ATR за один день, вероятность ее достижения низка.
- Не торгуйте, если стоп по ATR слишком велик для вашего депозита и размер позиции получается меньше минимального лота.
- Следите за расширением ATR перед важными новостями и после них, об этом подробнее в материале про экономический календарь.
Типичные ошибки
- Использовать ATR как сигнал входа: он не дает направления.
- Сравнивать ATR разных инструментов в абсолютных числах: акция за 3000 рублей и за 30 рублей различаются в масштабе, сравнивайте в процентах.
- Ставить стоп строго на расстоянии ATR, игнорируя уровни.
- Менять период после каждой неудачи вместо проверки на истории.
- Забывать, что дневной ATR и часовой ATR - разные величины.
Как добавить ATR на график
- Откройте график в терминале или TradingView.
- Нажмите "Индикаторы" и найдите "Average True Range" (ATR).
- Оставьте период 14 и сглаживание RMA.
- Посмотрите значение справа на шкале и запишите его при расчете стопа.
Больше о работе с платформой, интерфейсом и настройками в статье про TradingView. Помните: торговля, особенно с плечом, может привести к потере всего депозита, прибыль не гарантируется, а описанные расчеты не являются инвестиционной рекомендацией.
Частые вопросы
Что показывает индикатор ATR?
Среднюю величину колебаний цены за выбранный период, обычно 14 свечей, с учетом гэпов. Он говорит о силе движения, но не о направлении: рост ATR бывает и на падении, и на росте цены.
Какой период ATR лучше использовать?
Стандартный период равен 14, его применяют большинство трейдеров. Для коротких сделок берут 7-10, для долгих 20-30. Лучше проверить варианты на истории своего инструмента.
Как рассчитать стоп-лосс по ATR?
Умножьте текущее значение ATR на множитель (чаще 1,5-3) и отложите результат от цены входа вниз для лонга или вверх для шорта. По возможности корректируйте стоп с учетом ближайшего уровня.
Дает ли ATR сигналы на покупку и продажу?
Нет. Это индикатор волатильности, он помогает рассчитывать стопы, размер позиции и фильтровать периоды низкой или слишком высокой активности.
Чем ATR отличается от стандартного отклонения?
ATR считается по диапазонам свечей и учитывает гэпы, а стандартное отклонение (как в полосах Боллинджера) измеряет разброс цен закрытия вокруг средней. Обе величины описывают волатильность, но разными способами.
Можно ли использовать ATR на любом рынке?
Да, он работает на акциях, фьючерсах, валютах и криптовалютах. Для сравнения разных инструментов значение удобнее переводить в проценты от цены.
Материал носит справочный характер и не является индивидуальной инвестиционной рекомендацией. Торговля с кредитным плечом, опционами и криптовалютой может привести к потере всего депозита.