Фандинг вечного фьючерса: как считается и кто кому платит
Фандинг вечного фьючерса - это платеж между лонгами и шортами, который держит цену бессрочного контракта около цены базового актива. Здесь разобрано, как он считается на Мосбирже и криптобиржах, кто платит и как не ошибиться в расчете.
Содержание
Что такое фандинг вечного фьючерса
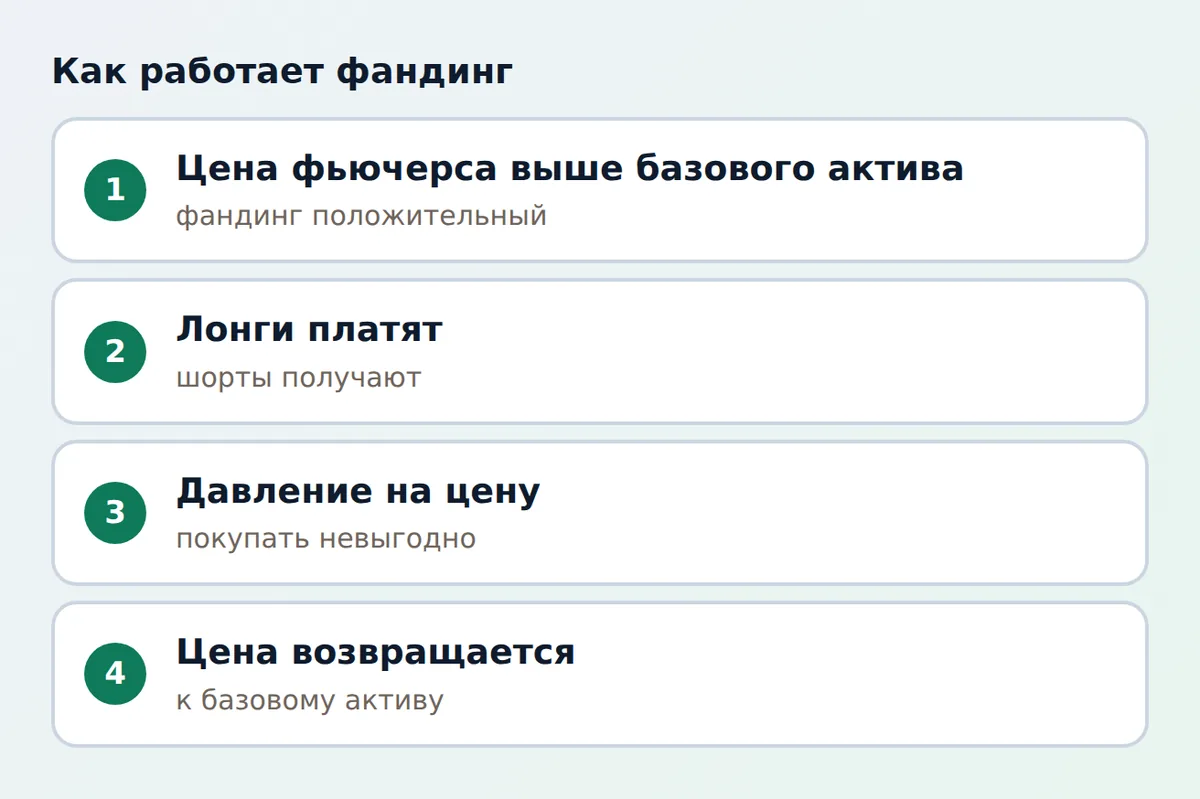
Фандинг (funding) - это регулярный платеж между покупателями и продавцами вечного фьючерса, который удерживает цену контракта около цены базового актива. У обычного фьючерса есть дата экспирации, и к ней цена сходится с рынком сама. У вечного (бессрочного) фьючерса даты нет, поэтому сближение цен обеспечивает именно фандинг.
Платеж идет не бирже, а одной стороной сделок другой. Если вечный фьючерс торгуется дороже базового актива, платят покупатели (лонги) и получают продавцы (шорты). Если дешевле - наоборот. Положительный фандинг означает платеж лонгов, отрицательный - платеж шортов.
Для трейдера это скрытая статья расходов или дохода. Позиция, которую вы держите неделями, может принести или съесть заметную сумму только на фандинге, даже если цена стоит на месте. Основы самих контрактов описаны в статье про торговлю фьючерсами для начинающих.
Зачем он нужен
Если бы платежа не было, цена вечного фьючерса могла бы надолго уходить от рыночной: покупателей и продавцов ничто не возвращало бы к справедливой цене. Платеж делает невыгодным держать позицию в сторону отклонения, и арбитражеры подтягивают цену обратно. Это и есть механизм сходимости.
Фандинг на Московской бирже
На Мосбирже торгуются вечные фьючерсы на валютные пары, индекс, акции и другие базовые активы. Логика общая: фандинг включается в вариационную маржу и списывается или начисляется в клиринг. Вечерний клиринг проходит после основной торговой сессии, а платеж получают и платят только те, у кого в момент расчета была открытая позиция. Закрыв позицию до клиринга, вы не платите и не получаете фандинг за этот день.
Расчет строится на отклонении D, то есть разнице между ценой фьючерса и ценой базового актива, усредненной по минутам торгового дня. У биржи заданы два параметра: допустимое отклонение L1, внутри которого фандинг равен нулю, и предельный размер L2. Схема упрощенно такая.
- Если отклонение не превышает L1, фандинг равен нулю.
- Если отклонение больше L1, фандинг равен D минус L1 (с учетом знака).
- Если отклонение очень большое, платеж ограничен величиной L2.
Параметры задаются в процентах от цены базового актива и отличаются у разных контрактов, их периодически пересматривают, а время и порядок расчета у валютных контрактов отличаются от индексных. Например, у вечных фьючерсов на доллар и евро расчет привязан к курсу Банка России, который публикуется раз в день, поэтому индикативный (предварительный) фандинг в течение дня по ним не показывается, а итоговое значение публикуется позже, после расчета курса Банка России (время смотрите в спецификации контракта). Актуальные параметры и расписание всегда проверяйте в спецификации контракта и материалах Московской биржи о вечных фьючерсах.
Платеж считается на единицу базового актива, поэтому для суммы на контракт его умножают на лот.
Пример расчета на условных числах
Возьмем условный вечный фьючерс на индекс. Цена базового актива 3000 пунктов, параметр L1 равен 0,05% (1,5 пункта), лот контракта 10. За день средняя разница между фьючерсом и индексом составила плюс 3 пункта.
- Отклонение D = 3 пункта, оно больше L1 = 1,5.
- Фандинг = 3 - 1,5 = 1,5 пункта.
- На один контракт: 1,5 x 10 = 15 рублей.
- Платят лонги, получают шорты, так как фьючерс дороже индекса.
Годовую оценку получают умножением дневной ставки на число торговых дней: 1,5 / 3000 = 0,05% в день, примерно 250 торговых дней дают около 12,5% годовых. Это только иллюстрация механики: реальный фандинг меняется каждый день и бывает нулевым, положительным или отрицательным.
Фандинг на криптобиржах
Вечные фьючерсы появились на криптовалютном рынке, и именно там фандинг стал массовым. Здесь платеж обычно рассчитывается и списывается каждые восемь часов, то есть три раза в сутки, хотя на некоторых биржах интервалы короче. Ставка складывается из двух частей: премии (разницы между ценой контракта и индексной ценой) и фиксированной процентной составляющей.
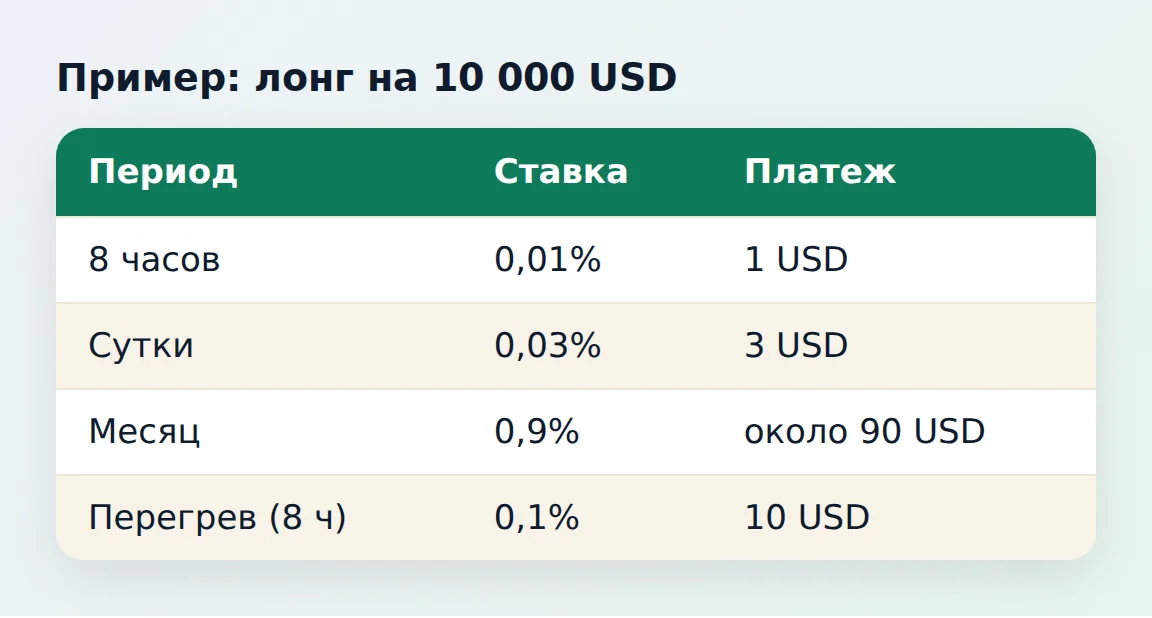
Например, у одной из крупнейших бирж базовая процентная ставка составляет 0,03% в сутки, то есть 0,01% за восьмичасовой интервал. Когда премия мала, ставка колеблется около 0,01% за интервал. Когда рынок перегрет и все покупают с плечом, ставка заметно растет, а при панике уходит в отрицательную зону. Конкретные формулы и интервалы разные у каждой площадки, поэтому читайте правила своей. Про эту часть рынка рассказывает раздел о криптовалюте, а про налогообложение - статья о налоге на криптовалюту в России.
Пример расчета для криптовалютного контракта
Вы открыли лонг на 10 000 долларов (номинал позиции). Ставка фандинга 0,01% за восемь часов.
- Один платеж: 10 000 x 0,01% = 1 доллар.
- За сутки (три платежа): 3 доллара.
- За месяц: примерно 90 долларов, то есть около 0,9% от номинала.
Если рынок перегрет и ставка 0,1% за интервал, платеж вырастет в десять раз: 10 долларов каждые восемь часов, 30 в сутки, 900 в месяц. Такие значения могут за считаные недели обнулить прибыль по позиции. Обратите внимание, что платеж считают от номинала, а не от вашей маржи: при плече 10 нагрузка на собственные деньги тоже умножается на 10.
| Параметр | Мосбиржа | Криптобиржи |
|---|---|---|
| Частота расчета | Раз в день, в клиринг | Обычно каждые 8 часов, бывает чаще |
| Основа расчета | Среднее отклонение цены от базового актива | Премия плюс процентная ставка |
| Зона без платежа | Есть (допустимое отклонение) | Обычно нет, есть базовая ставка |
| Ограничение платежа | Есть предельный размер | Зависит от правил биржи |
| Кто платит | Лонги или шорты по знаку фандинга | Лонги или шорты по знаку ставки |
Арбитраж фандинга и его риски
Арбитраж фандинга (сбор фандинга) - это попытка получать платеж, не принимая риск направления цены. Идея такая: при устойчиво положительном фандинге вы покупаете базовый актив на споте и одновременно продаете вечный фьючерс на ту же сумму. Колебания цены гасятся, а фандинг платят вам как шорту.
На условных числах: вы держите спот и шорт по фьючерсу на 10 000 долларов, фандинг 0,03% в сутки. Доход за сутки 3 доллара, за 30 дней около 90, то есть примерно 0,9% на 10 000. Из этого нужно вычесть комиссии за вход и выход, спред и проценты за заемные деньги, если они есть. Эта же логика описана в разделе про хеджирование рисков: обратная позиция снимает ценовой риск, но не снимает прочих.
Что может пойти не так
- Смена знака. Фандинг может стать отрицательным, и вы будете платить, а не получать.
- Ликвидация короткой ноги. При резком росте цены шорт на фьючерсе съедает маржу быстрее, чем растет спот, и позицию закроют принудительно. См. маржин-колл и маржинальную торговлю.
- Базисный риск. Цена фьючерса и спота расходятся, и закрыть обе ноги по справедливой цене не получается.
- Комиссии и спред. При небольшом сроке они могут превысить весь фандинг.
- Риск площадки. Блокировка вывода, сбои биржи, ограничения на операции.
- Налоги. Платежи и результат сделок могут облагаться налогом, учитывайте это в расчете.
Самая частая ошибка новичков: смотреть на красивую годовую ставку и не учитывать, что она может измениться завтра. Любая оценка годового фандинга - только прикидка по текущему значению.
Как учитывать фандинг в своей торговле
- Перед открытием позиции откройте карточку контракта и посмотрите текущий и недавний фандинг.
- Оцените, сколько платеж составит за ваш срок удержания, и вычтите его из ожидаемой прибыли. Для расчета объема подойдет калькулятор лота.
- Для долгой позиции сравните стоимость вечного фьючерса со срочным контрактом или с покупкой базового актива.
- Если фандинг неприятен, закрывайте позицию до расчета (на Мосбирже - до клиринга) или меняйте направление.
- Для скальпинга и внутридневных сделок фандинг почти не важен, а для свинг-позиций он иногда решающий.
- Записывайте фандинг в дневник сделок отдельной строкой, чтобы видеть реальный результат.
Торговля фьючерсами с плечом и криптовалютными деривативами может привести к потере всего депозита, а прибыль не гарантирована. Материал носит справочный характер, не является инвестиционной рекомендацией, а параметры контрактов нужно проверять в документах биржи.
Частые вопросы
Что такое фандинг простыми словами?
Это платеж между покупателями и продавцами вечного фьючерса, который удерживает цену контракта около цены базового актива. Если фьючерс дороже, платят лонги, если дешевле - платят шорты.
Как работает фандинг на Мосбирже?
Фандинг рассчитывается по отклонению цены вечного фьючерса от базового актива и входит в вариационную маржу в клиринг. Платеж получают и платят только держатели открытой позиции в момент расчета. Параметры расчета смотрите в спецификации контракта.
Как часто платится фандинг на криптобиржах?
Чаще всего каждые восемь часов, то есть три раза в сутки, но интервалы бывают другими. Размер платежа считают от номинала позиции, а не от залога, поэтому плечо усиливает его влияние.
Что значит отрицательный фандинг?
Фандинг отрицательный, когда вечный фьючерс торгуется дешевле базового актива. Тогда платят продавцы (шорты) и получают покупатели (лонги). Знак может смениться в любой момент.
Можно ли заработать на арбитраже фандинга?
Теоретически да: покупка базового актива и продажа вечного фьючерса убирает ценовой риск. Но остаются комиссии, спред, смена знака фандинга, риск ликвидации и риск площадки. Гарантированной доходности такая схема не дает.
Нужно ли платить фандинг, если закрыть позицию до расчета?
Нет. Платеж начисляется только тем, у кого позиция открыта в момент расчета. Для внутридневной торговли на Мосбирже, где позиция закрывается до клиринга, фандинг не возникает.
Материал носит справочный характер и не является индивидуальной инвестиционной рекомендацией. Торговля с кредитным плечом, опционами и криптовалютой может привести к потере всего депозита.