Облигации для начинающих: как купить облигации физическому лицу
Облигации для начинающих - это способ дать деньги в долг государству или компании и получать фиксированные выплаты. Здесь разобрано, как устроены купон и НКД, чем отличаются ОФЗ и корпоративные выпуски, как купить облигации физическому лицу пошагово и сколько платить налога.
Содержание
Что такое облигации простыми словами
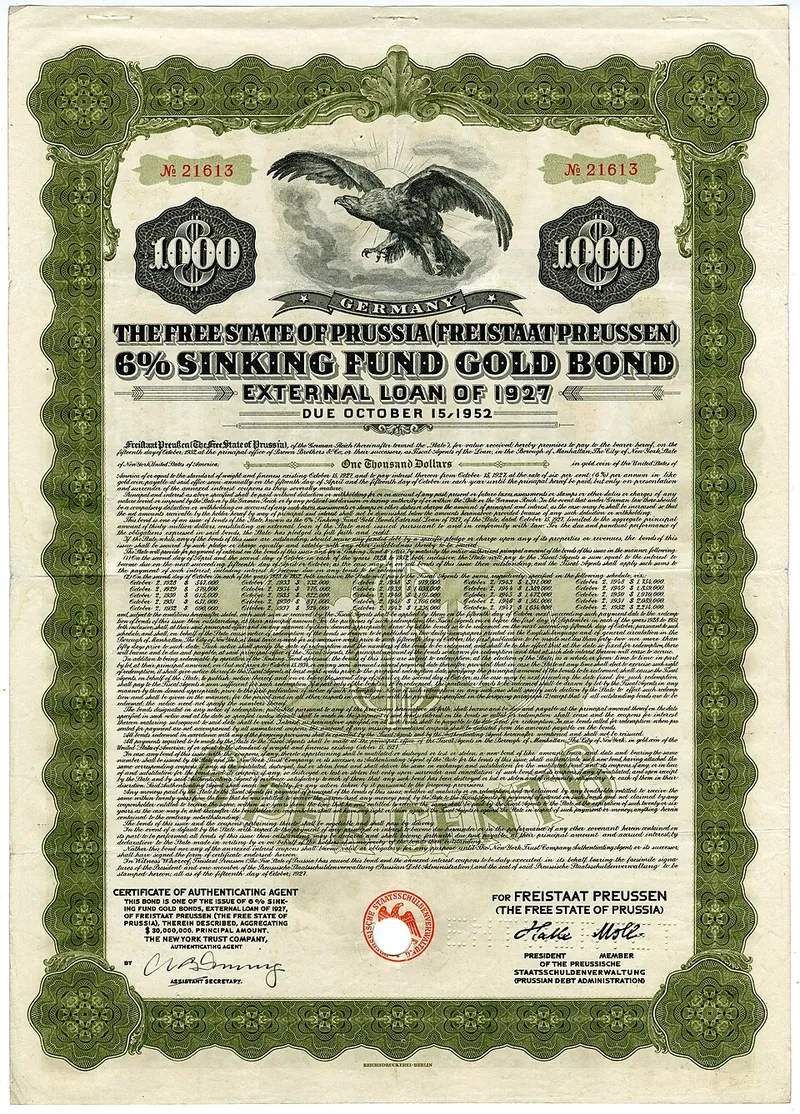
Облигация - это долговая расписка. Вы одалживаете деньги государству или компании (эмитенту), а он обещает вернуть номинальную стоимость в установленный день и регулярно платить проценты, которые называются купоном. Акция дает долю в бизнесе, облигация дает право требовать долг.
Для начинающих облигации привлекательны предсказуемостью: заранее известны даты и размер платежей. Но риск не нулевой: эмитент может задержать выплаты или не вернуть долг, а цена облигации на бирже колеблется. Если вы только строите общий план вложений, начните со статьи инвестиции для начинающих: с чего начать.
Основные понятия, которые нужно запомнить до первой покупки:
- Номинал - сумма, которую эмитент вернет при погашении. У большинства облигаций, торгуемых на бирже, он 1000 руб., у части выпусков другой.
- Купон - регулярный процентный платеж, чаще раз в полгода или раз в квартал, у некоторых выпусков раз в месяц.
- Дата погашения - день, когда эмитент возвращает номинал.
- Цена - котируется в процентах от номинала. Цена 96% означает 960 руб. за облигацию с номиналом 1000 руб.
- НКД (накопленный купонный доход) - часть ближайшего купона, которая накопилась с прошлой выплаты и которую покупатель платит продавцу при сделке.
Виды облигаций
Облигации различаются по эмитенту, по способу расчета купона и по условиям погашения. Для новичка важнее всего эмитент: от него зависит риск.
| Вид | Эмитент | Особенности |
|---|---|---|
| ОФЗ | Минфин России | Самый низкий кредитный риск среди рублевых облигаций, обычно низкая доходность |
| Субфедеральные и муниципальные | Регионы и города | Риск зависит от бюджета региона |
| Корпоративные | Компании | Доходность выше, чем у ОФЗ, зависит от рейтинга эмитента |
| С высокой доходностью | Небольшие компании | Высокий риск дефолта, часть выпусков для квалифицированных инвесторов |
Среди ОФЗ встречаются выпуски с фиксированным купоном (ОФЗ-ПД), с переменным купоном, привязанным к ставке денежного рынка (ОФЗ-ПК), и с индексацией номинала на инфляцию (ОФЗ-ИН). Для начала логично разобраться с фиксированным купоном: его проще считать. О влиянии ключевой ставки на цены облигаций читайте в статье ключевая ставка ЦБ РФ и рынки.
Дополнительно обращайте внимание на условия выпуска: амортизация (номинал гасят частями), оферта (эмитент или держатель вправе досрочно выкупить бумагу), субординированные и структурные облигации. Последние два типа сложные, часть из них предназначена для квалифицированных инвесторов, новичку лучше их не брать.
Как инвестор зарабатывает на облигациях
Доход состоит из двух частей: купонов и разницы между ценой покупки и номиналом при погашении (если купили ниже номинала). Показатель, который объединяет их, называется доходностью к погашению. Простыми словами, это годовая ставка, при которой все будущие платежи по облигации равны цене покупки. Ее показывают в приложении брокера и на сайтах с данными.
Пример расчета на условных числах
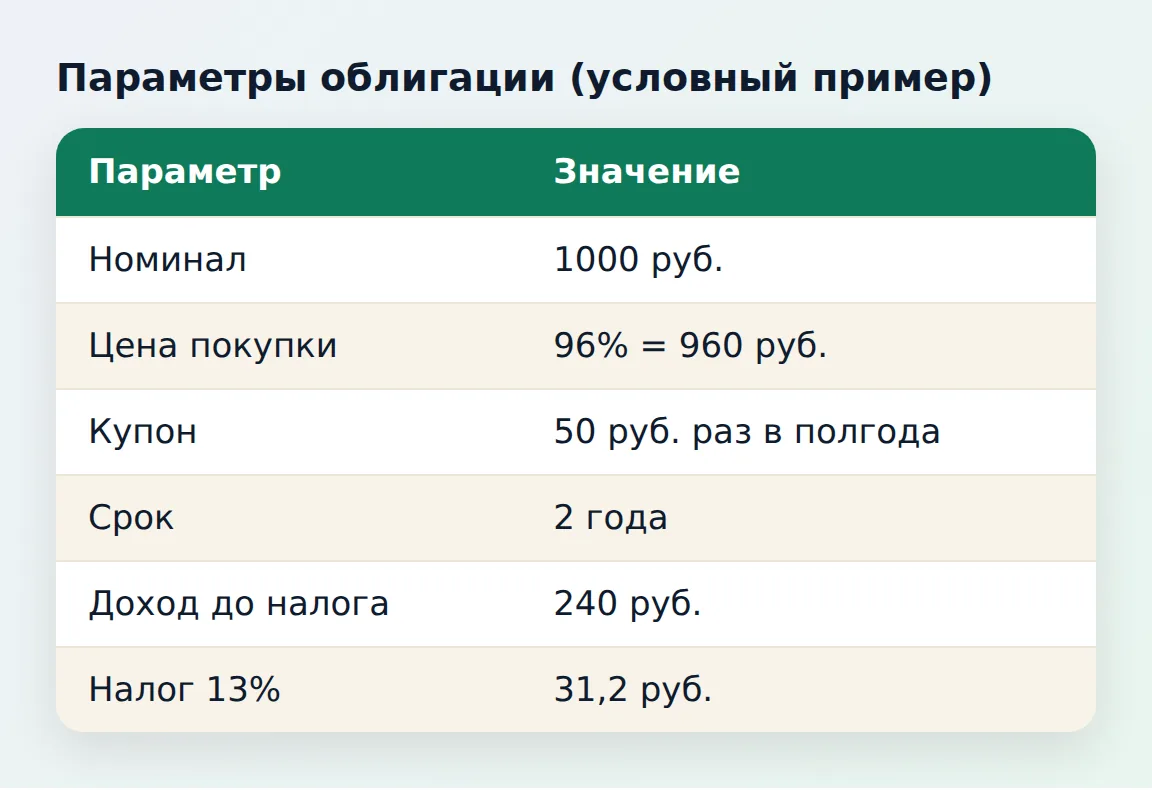
Облигация с номиналом 1000 руб., купоном 10% годовых (по 50 руб. раз в полгода) и сроком до погашения 2 года. Вы покупаете ее сразу после выплаты купона по цене 96%, то есть за 960 руб.
- Купоны за 2 года: 4 x 50 = 200 руб.
- Возврат номинала: 1000 руб., при покупке за 960 руб. это еще 40 руб. прибыли.
- Валовый доход: 200 + 40 = 240 руб. на вложенные 960 руб.
- Налог по ставке 13%: 240 x 13% = 31,2 руб.
- Чистый доход: 208,8 руб., это около 10,9% годовых простым счетом от 960 руб.
Это упрощенная оценка. Реальная доходность к погашению учитывает время получения каждого платежа, а налог с купона удерживается в момент выплаты, налог с разницы в цене считается при погашении или продаже. Цифры выдуманные, на реальных выпусках они другие, а комиссия брокера снизит результат.
Что такое НКД и почему вы его платите
Купон по облигации выплачивается тому, кто владеет ею на дату выплаты, но накапливается он каждый день. Если вы покупаете бумагу в середине купонного периода, то при покупке доплачиваете продавцу накопленную часть. Эти деньги вернутся вам с ближайшей выплатой.
Пример. Купон 50 руб. выплачивается раз в 182 дня, с последней выплаты прошло 91 день. НКД равен примерно 50 x 91 / 182 = 25 руб. Вы заплатите цену облигации плюс 25 руб., а в день выплаты получите полный купон 50 руб. Фактически ваш доход за этот период составит 25 руб.
Как купить облигации физическому лицу пошагово
Облигации покупают так же, как акции: через брокерский счет или ИИС. Отличия только в выборе бумаги и дополнительных параметрах. Подробнее про счет: как открыть брокерский счет.
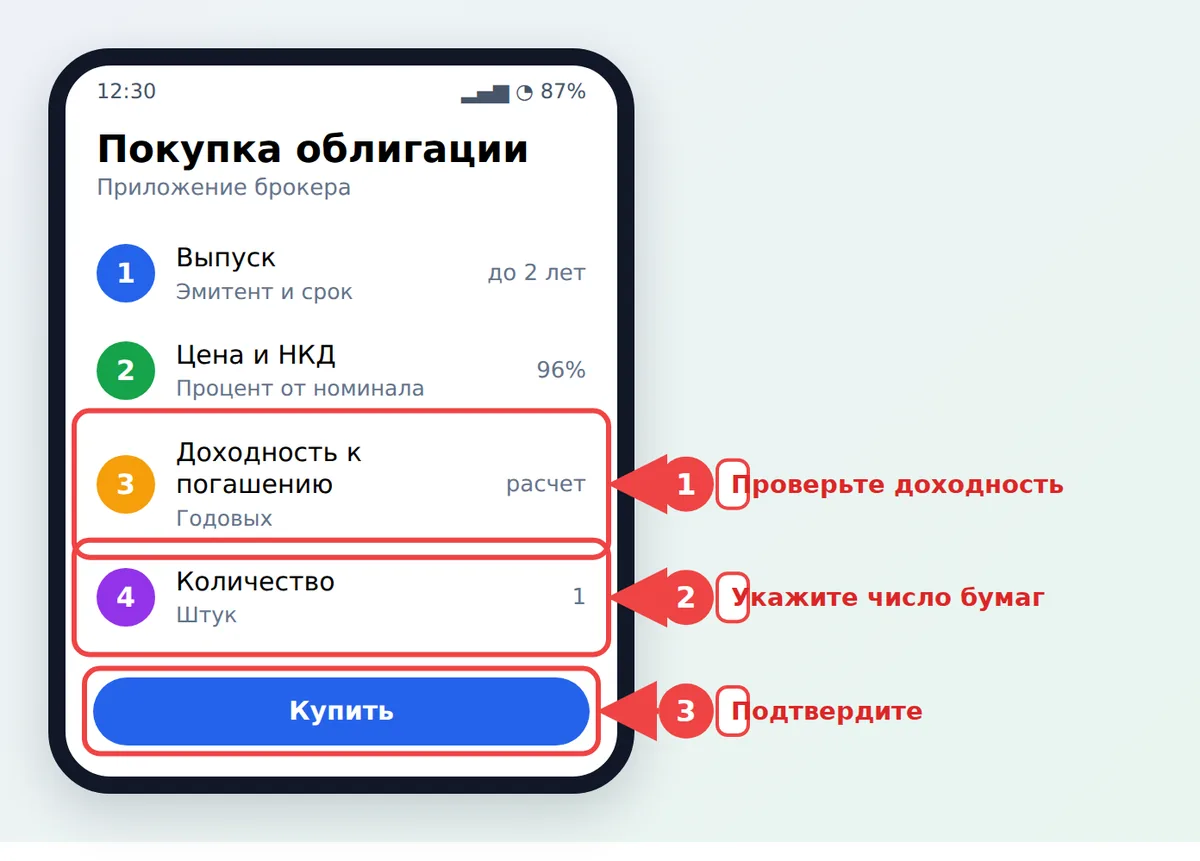
- Откройте брокерский счет или ИИС и пополните его. На ИИС действуют льготы, но и ограничения по срокам, см. ИИС простыми словами.
- В приложении откройте раздел "Облигации" и задайте фильтры: эмитент, срок до погашения, рейтинг, тип купона.
- Откройте карточку выпуска. Проверьте цену, купон, даты выплат, доходность к погашению, наличие оферты и амортизации.
- Проверьте тип бумаги: некоторые выпуски доступны только квалифицированным инвесторам или после прохождения тестирования.
- Укажите количество облигаций и тип заявки (лимитная защищает от неудачной цены).
- Проверьте итоговую сумму: цена + НКД + комиссия. Подтвердите заявку.
- Следите за датами купонов и погашения. Выплаты поступают на брокерский счет, их можно реинвестировать.
Альтернатива прямой покупке - биржевые фонды облигаций, у которых портфель из десятков выпусков. Такой путь снижает риск одного эмитента, но фонд берет комиссию и не имеет даты погашения: цена пая колеблется.
Риски облигаций
Облигации называют консервативным инструментом, но защищенными от потерь они не являются.
| Риск | Суть | Как снизить |
|---|---|---|
| Кредитный (дефолт) | Эмитент не платит купон или не гасит бумагу | Смотреть рейтинг и отчетность, диверсифицировать |
| Процентный | При росте ставок цена облигации падает | Короткие сроки, держать до погашения |
| Ликвидности | Трудно продать без скидки | Выбирать выпуски с большими оборотами |
| Инфляционный | Доход не покрывает рост цен | Сравнивать доходность с инфляцией, ОФЗ-ИН |
Пример процентного риска на условных числах. Облигация продолжительностью (дюрацией) около двух лет торгуется по 100%. Если рыночные ставки вырастут на 2 процентных пункта, ее цена упадет примерно на 4%, то есть до 96%. Если вы дождетесь погашения, получите номинал и купоны, а если продадите раньше, зафиксируете убыток по цене.
Высокая доходность почти всегда означает высокий риск. Если выпуск обещает намного больше, чем ОФЗ с тем же сроком, рынок закладывает вероятность проблем с выплатами. Такие бумаги не подходят первыми.
Налоги на облигации
Купоны по всем облигациям, включая ОФЗ, облагаются НДФЛ: 13% на часть доходов до 2,4 млн руб. в год, выше ставка растет по прогрессивной шкале (от 15% до 22%), налоговым агентом обычно выступает брокер. Дополнительно облагается разница между ценой продажи и покупкой, если вы продали бумагу с прибылью. Доходы от купонов и от сделок с ценными бумагами учитываются в одной налоговой базе.
Льгота долгосрочного владения (три года и больше) действует на доход от продажи или погашения, но не на купонный доход. На ИИС налоговый режим особый, он зависит от типа счета и срока. Точные условия сверяйте на сайте ФНС России.
Чтобы увидеть, как реинвестирование купонов ускоряет рост вложения, воспользуйтесь калькулятором сложного процента, подставив условную доходность выпуска. Расчет носит иллюстративный характер.
Ошибки новичков и как их избежать
- Гнаться за самым высоким купоном. Крупная доходность - плата за риск дефолта.
- Забывать про НКД и комиссию, когда считают, сколько денег нужно для покупки.
- Не проверять наличие оферты: цена может резко измениться, а срок до погашения реально окажется короче.
- Покупать на все деньги бумаги одного эмитента. Разложите вложения минимум на несколько выпусков.
- Не сверять срок облигации со сроком своей цели. Для денег, которые понадобятся через полгода, длинная облигация не подходит.
Для сравнения с другим инструментом прочитайте материал как купить акции физическому лицу. Материал справочный и не является индивидуальной инвестиционной рекомендацией. Облигации не застрахованы государством как банковские вклады, возможна потеря части вложений, а прошлая доходность не гарантирует будущую.
Частые вопросы
Что такое облигации для начинающих простыми словами?
Это долговая расписка: вы даете деньги в долг эмитенту, а он обязуется платить купоны и вернуть номинал в день погашения. Доход заранее известен, но зависит от надежности эмитента.
Как купить облигации физическому лицу?
Откройте брокерский счет или ИИС, пополните его и в приложении выберите выпуск. Проверьте купон, срок, цену и НКД, укажите количество и подтвердите заявку. Покупка идет так же, как покупка акций.
Что такое НКД по облигации?
Накопленный купонный доход - часть ближайшего купона, накопившаяся с последней выплаты. Покупатель платит ее продавцу при сделке и получает обратно с очередным купоном.
Облигации надежнее акций?
Обычно цены облигаций колеблются слабее, а платежи известны заранее. Но эмитент может допустить дефолт, а цена бумаги падает при росте ставок. Надежность зависит от конкретного выпуска.
Облагаются ли налогом купоны ОФЗ?
Да. Льгота для купонов ОФЗ и муниципальных облигаций отменена, их облагают НДФЛ на общих основаниях: 13% и выше по прогрессивной шкале в зависимости от размера годового дохода.
С какой суммы можно инвестировать в облигации?
Номинал большинства биржевых выпусков 1000 руб., поэтому начать можно с одной облигации. Практически стоит учитывать комиссию и вкладывать суммы, где она не съедает доход.
Материал носит справочный характер и не является индивидуальной инвестиционной рекомендацией. Торговля с кредитным плечом, опционами и криптовалютой может привести к потере всего депозита.