Инвестиции для начинающих: с чего начать и как не потерять деньги
Инвестиции для начинающих начинаются не с покупки акций, а с порядка в финансах: долги, подушка безопасности, цель и срок. Дальше выбор инструментов по вашему риск-профилю, расчет на условных числах, типичные ошибки и понятный план на первый год.
Содержание
Что такое инвестиции и чем они отличаются от накоплений
Инвестиции - это вложение денег в актив, чтобы со временем получить доход выше инфляции. Актив может быть любым: банковский вклад, облигация, акция, пай фонда, недвижимость. Чем выше возможный доход, тем выше риск потери части вложений, и обещание большой доходности без риска - почти всегда признак обмана.
Накопления - деньги, которые лежат в безопасном месте и нужны вам в обозримый срок. Инвестиции - деньги, которые вы готовы оставить на годы и пережить на этом пути колебания цен. Смешивать эти цели нельзя: если деньги нужны через полгода, акции для них не подходят, цены могут оказаться ниже именно тогда.
Запрос "инвестиции для начинающих с чего начать" на практике сводится к ответу: сначала порядок в личных финансах, потом цель и срок, потом инструмент. Ниже этот путь расписан по шагам с расчетами на условных числах.
С чего начать: порядок действий
- Закройте дорогие долги. Кредитная карта под 30% годовых "съедает" любую разумную доходность вложений.
- Создайте финансовую подушку: 3-6 месячных расходов на вкладе или накопительном счете. Это не инвестиции, а страховка от того, что придется продавать бумаги в минус.
- Определите цель и срок: что вы хотите профинансировать и когда нужны деньги.
- Оцените свою готовность к рискам и выберите распределение между инструментами.
- Откройте брокерский счет или ИИС и начните с небольшой суммы.
- Пополняйте счет регулярно и пересматривайте портфель раз в полгода или год.
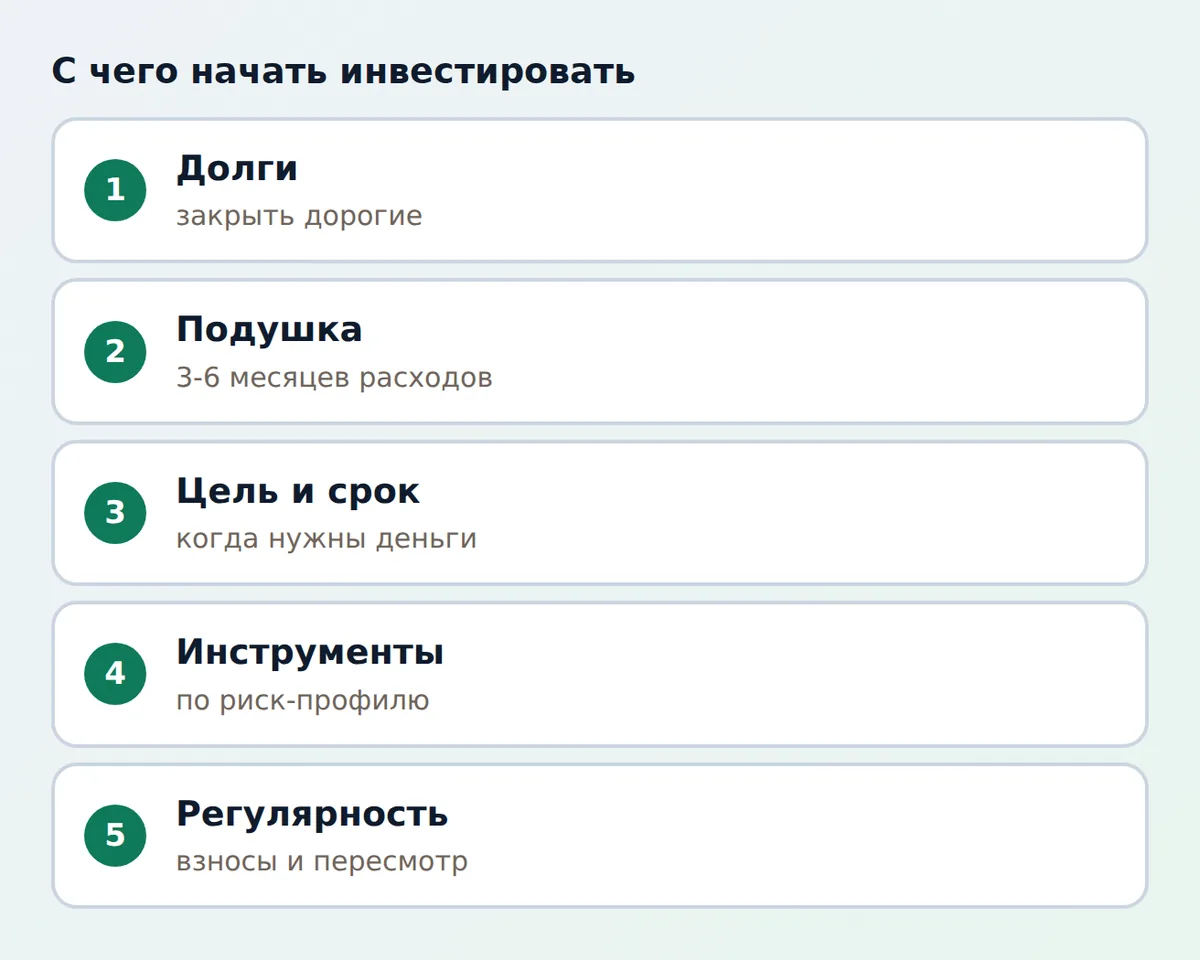
Финансовая подушка - самый частый пропуск у новичков. Пример: расходы семьи 60 000 руб. в месяц, подушка на 4 месяца - 240 000 руб. Пока эта сумма не накоплена, любые "лишние" деньги разумнее сначала направить на нее, а уже потом вкладывать.
Цели и сроки: от чего зависит выбор инструмента
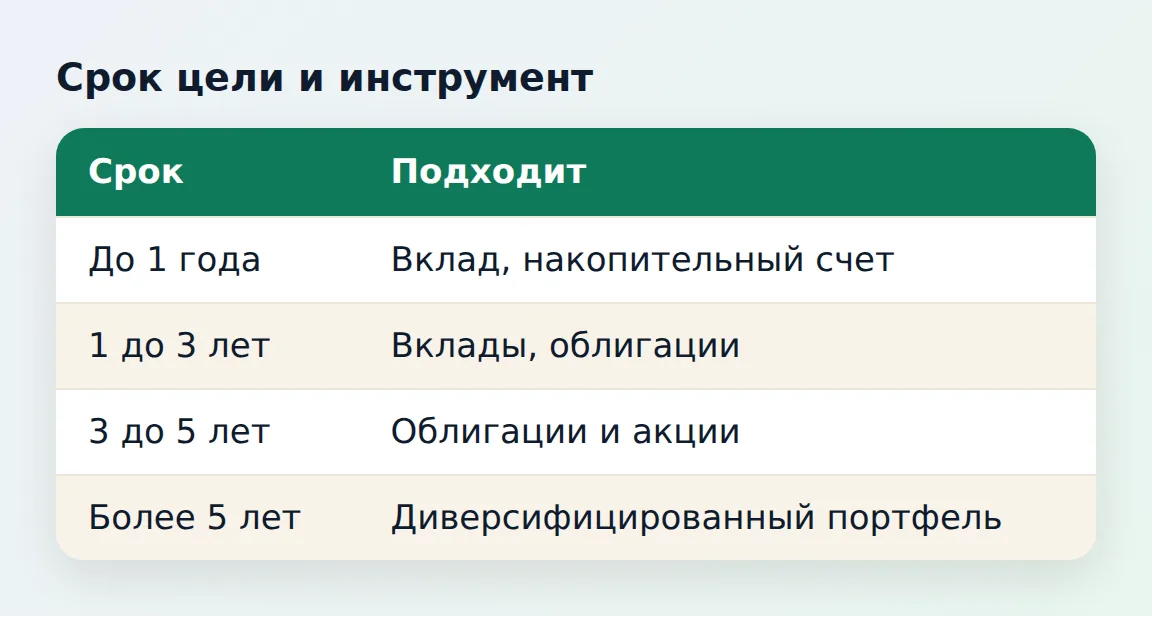
Срок - главный фильтр. Чем он короче, тем меньше колебаний вы можете позволить.
| Срок цели | Что подходит | Что не подходит |
|---|---|---|
| До 1 года | Вклад, накопительный счет, короткие облигации | Акции, фонды акций |
| От 1 до 3 лет | Вклады, облигации, консервативные фонды | Большая доля акций |
| От 3 до 5 лет | Смесь облигаций и акций | Одна акция одной компании |
| Более 5 лет | Диверсифицированный портфель акций и облигаций, ИИС | Все деньги в одном инструменте |
Пример. Если вы копите на первоначальный взнос по ипотеке через два года, подходят вклады и облигации с погашением до нужной даты. Если вы откладываете на пенсионные цели на 20 лет, можно держать большую долю в акциях, потому что временные падения успеют сгладиться. Это не гарантия: рынок иногда восстанавливается много лет.
Основные инструменты для начала
Набор инструментов у частного инвестора невелик, и для старта хватает нескольких. Ниже каждый с главным плюсом и главным риском.
Вклады и накопительные счета
Самый простой вариант. Деньги в банке застрахованы по системе страхования вкладов в пределах 1,4 млн руб. на человека в одном банке. Доходность предсказуема, но может не покрывать инфляцию. Подходит для подушки и коротких целей.
Облигации
Долговые бумаги с известными датами выплат. ОФЗ надежнее корпоративных, но доходность у них ниже. Риски: дефолт эмитента и падение цены при росте ставок. Разбор в статье облигации для начинающих и как их купить.
Акции
Доля в бизнесе. Потенциальная доходность выше, но цены колеблются сильнее. Для новичка важна диверсификация, то есть несколько компаний вместо одной. Порядок покупки: как купить акции физическому лицу, а выплаты от компаний описаны в материале дивиденды по акциям.
Фонды
Биржевой фонд собирает десятки бумаг в одну. Это способ диверсифицировать вложения одной покупкой. У фонда есть комиссия за управление, она уменьшает результат, поэтому сравнивайте условия. Что внутри фонда и как он устроен, читайте в проспекте и описании управляющей компании.
ИИС как налоговая оболочка
ИИС - не инструмент, а тип счета, на котором можно купить акции, облигации и фонды и получить налоговые вычеты при соблюдении срока. Условия описаны в статье ИИС простыми словами в 2026 году.
Криптовалюты, форекс, бинарные опционы и торговля с плечом относятся к высокорисковым сферам, там легко потерять весь депозит. Начинающему инвестору с них начинать не стоит, а бинарные опционы в России не регулируются и многие компании работают без лицензии.
Диверсификация и риск-профиль
Диверсификация - распределение денег между разными активами, чтобы падение одного не разрушило весь портфель. Идея в том, что разные инструменты ведут себя по-разному в одной и той же ситуации.
Риск-профиль - это ваша готовность терять деньги на пути к цели. Простой способ его оценить: представьте, что портфель за месяц упал на 20%. Если вы спокойно ждете, профиль агрессивный. Если вы продадите все, профиль консервативный. Нет "правильного" профиля, есть тот, при котором вы не нарушите собственный план в панике.
| Профиль | Условное распределение акции / облигации / вклады |
|---|---|
| Консервативный | 10 / 50 / 40 |
| Умеренный | 40 / 40 / 20 |
| Агрессивный | 70 / 25 / 5 |
Цифры в таблице иллюстративные, это не рекомендация и не индивидуальный совет. Распределение зависит от вашей цели, срока и доходов. Больше о защите капитала от потерь в разделе управление капиталом.
Пример расчета: сколько накопится за 10 лет
Регулярные пополнения и реинвестирование работают на вас. Условный пример без налогов и комиссий: вы вкладываете по 10 000 руб. в месяц, то есть 120 000 руб. в год, и получаете гипотетические 10% годовых. Через 10 лет накопится около 1 912 000 руб., из них ваших взносов 1 200 000 руб., а доход около 712 000 руб.
Если доходность окажется 6% вместо 10%, итог будет около 1 582 000 руб., а при 0% только 1 200 000 руб. Результат сильно зависит от того, как вы будете действовать: регулярность и срок важнее попытки угадать лучший момент входа.
Подставьте свои числа в калькулятор сложного процента, но помните: доходность заранее неизвестна, расчет иллюстрирует принцип, а не обещает результат. Налоги и комиссии уменьшают итог.
Типичные ошибки новичков
- Начинать без подушки безопасности и вкладывать заемные деньги.
- Покупать то, что рекламируют в соцсетях и чатах, и верить гарантиям "стабильного дохода".
- Класть все в одну бумагу или один сектор.
- Игнорировать комиссии, налоги и условия брокера.
- Продавать на панике после падения и покупать на эйфории после роста.
- Путать инвестиции с трейдингом: частые сделки повышают издержки и ошибки.
- Отказываться учиться. Начните с базовых источников, например с подборки лучших книг по трейдингу и инвестициям.
План на первый год
Хороший первый год - не про доходность, а про привычки и понимание.
- Первые 1-2 месяца: долги, подушка, цель и срок, выбор брокера. Проверьте лицензию на сайте Банка России.
- 3-4 месяц: откройте счет, внесите небольшую сумму, сделайте первую покупку облигаций или фонда.
- 5-9 месяц: пополняйте счет по графику, наблюдайте за колебаниями цен, не меняя стратегию из-за новостей.
- 10-12 месяц: оцените результат с учетом комиссий и налогов, сверьте распределение с планом, при необходимости сбалансируйте портфель.
Если захочется изучить тему шире, прочитайте о том, как формируются решения в психологии трейдера, она полезна и обычным инвесторам. Материал носит справочный характер и не является индивидуальной инвестиционной рекомендацией. Инвестиции связаны с риском потери части или всей суммы, а доходность не гарантирована.
Частые вопросы
С чего начать инвестировать новичку?
Погасите дорогие долги, накопите подушку безопасности на 3-6 месяцев расходов, определите цель и срок. После этого откройте брокерский счет или ИИС и начните с небольшой суммы в простых инструментах.
Сколько денег нужно, чтобы начать инвестировать?
Нижней границы практически нет: вложить можно от нескольких тысяч рублей. Важнее регулярность взносов и то, что деньги не нужны вам в ближайшие годы.
Какие инвестиции самые безопасные?
Наименьший риск у банковских вкладов в пределах 1,4 млн руб. по страхованию вкладов и у государственных облигаций. Но ни один инструмент не гарантирует защиту от инфляции и потерь по цене.
Можно ли инвестировать без знаний?
Можно начать с простых инструментов и небольших сумм, параллельно изучая тему. Без базовых знаний о рисках, комиссиях и налогах вкладывать крупные суммы не стоит.
Что лучше новичку: акции или облигации?
Это зависит от срока и готовности к колебаниям. Облигации обычно менее волатильны, акции дают больше возможностей роста, но и риска. Часто используют сочетание, пропорцию задает ваш риск-профиль.
Нужен ли ИИС начинающему инвестору?
Если у вас есть официальный доход и вы готовы не трогать деньги минимум пять лет, ИИС дает налоговые льготы. Для коротких целей лучше обычный брокерский счет.
Как не нарваться на мошенников?
Проверяйте лицензию организации в реестре Банка России, не верьте обещаниям гарантированной высокой доходности, не передавайте доступ к счету посторонним и не платите за закрытые чаты с сигналами.
Материал носит справочный характер и не является индивидуальной инвестиционной рекомендацией. Торговля с кредитным плечом, опционами и криптовалютой может привести к потере всего депозита.