ИИС простыми словами в 2026 году: ИИС-3, вычеты, сроки и лимиты
ИИС (индивидуальный инвестиционный счет) - это брокерский счет с налоговыми льготами, и с 2024 года новые счета открываются только как ИИС-3. Разберем сроки, два вида вычетов, лимиты, правила закрытия и покажем расчеты на условных числах, чтобы вы понимали реальную выгоду и риски.
Содержание
Что такое ИИС и зачем он нужен
ИИС - индивидуальный инвестиционный счет. Это не отдельный вид инвестиций, а особый тип брокерского счета (или счета доверительного управления), к которому государство привязало налоговые льготы. Сами деньги на нем вкладываются в обычные биржевые инструменты: акции, облигации, фонды.
Идея простая: вы получаете не только рыночный результат, но и налоговую выгоду. Либо государство возвращает часть уплаченного вами НДФЛ с суммы, внесенной на счет, либо освобождает от налога инвестиционный доход при закрытии. Но льготы работают только при соблюдении срока и условий, а рыночные убытки они не отменяют.
Человек, который ищет информацию по запросу "иис", обычно хочет понять три вещи: какие у него сегодня правила, сколько реально можно вернуть и что будет, если захочется забрать деньги раньше срока. Ниже все разобрано по порядку, с расчетами на условных числах. Общую картину про старт в инвестициях смотрите в материале инвестиции для начинающих: с чего начать.
Типы ИИС: что изменилось с ИИС-3
До 2024 года существовали два типа счета: тип А (вычет на взносы) и тип Б (освобождение дохода от налога). С 1 января 2024 года открыть счета старых типов нельзя. Новые счета открываются как ИИС-3 (третий тип), в котором объединены оба вида льгот. Ранее открытые счета продолжают работать по прежним правилам.
Главное отличие ИИС-3 в том, что можно получать вычет на взносы и вычет на доход одновременно. На старых счетах нужно было выбирать что-то одно.
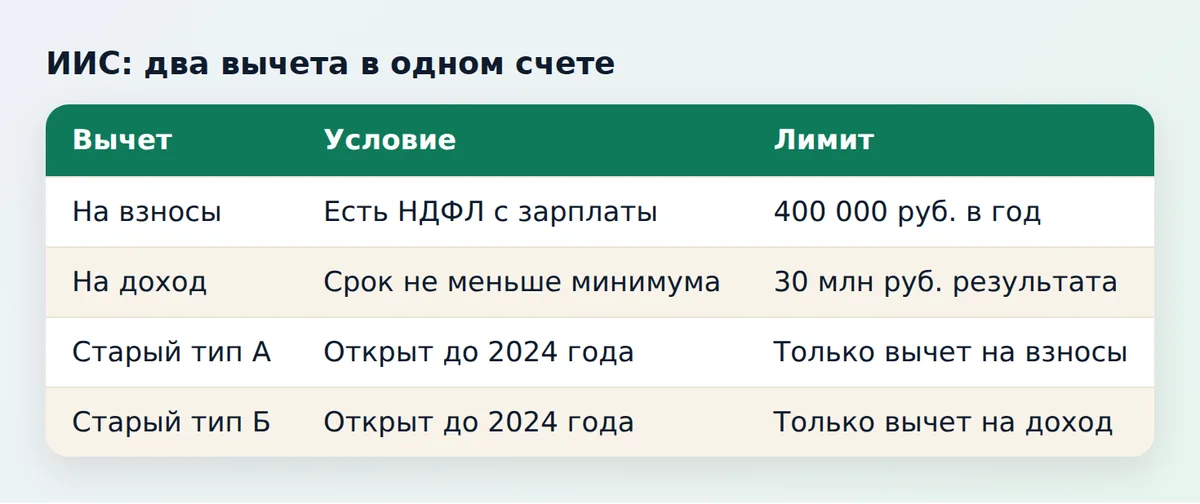
| Параметр | ИИС типа А и Б (до 2024) | ИИС-3 (с 2024) |
|---|---|---|
| Вычет на взносы | Тип А: до 52 000 руб. в год | Да, с суммы до 400 000 руб. в год |
| Вычет на доход | Тип Б: без лимита дохода | Да, до 30 млн руб. финансового результата |
| Совмещение вычетов | Нельзя, нужно выбрать тип | Можно оба сразу |
| Минимальный срок | 3 года | 5 лет для счетов 2024-2026 годов, далее срок растет |
| Лимит пополнения | 1 млн руб. в год | Нет, но вычет считается с 400 000 руб. |
| Иностранные бумаги | Запрещены с 2024 года | Запрещены |
Если у вас уже есть старый ИИС, одновременно с ИИС-3 держать его нельзя. Порядок перехода описан в разделе про перевод и закрытие.
Сроки: сколько держать ИИС
Минимальный срок существования договора ИИС-3 по Налоговому кодексу составляет 10 лет, но для счетов, открытых в 2024-2026 годах, действует переходное правило: достаточно 5 лет. Для счетов, открытых позже, срок постепенно увеличивается, и к 2031 году дойдет до 10 лет. Поэтому 2026 год считается последним, когда счет открывается с пятилетним минимумом.
Срок считается с даты заключения договора, а не с момента первого пополнения. Откройте счет, и часы начнут тикать, даже если деньги вы внесете через полгода.
Принципиально важно: льготы привязаны к сроку. Закрыв счет раньше минимального срока, вы должны вернуть в бюджет налог, который не заплатили благодаря вычетам. Разберем это на примере ниже.
Налоговые вычеты по ИИС
В ИИС-3 действуют два независимых вычета, и именно они делают счет выгодным. Первый работает каждый год, пока вы вносите деньги, второй один раз при закрытии счета.
Вычет на взносы
Вы вносите деньги на счет, а государство возвращает вам часть НДФЛ, который вы уплатили с зарплаты и других доходов по основной шкале. Максимальная сумма взносов для вычета - 400 000 руб. за налоговый период. Лимит общий для всех продуктов долгосрочных сбережений, предусмотренных статьей 219.2 Налогового кодекса, а не отдельный на каждый продукт.
Пример на условных числах. Вы внесли на ИИС за год 300 000 руб., а удержанный с вашей зарплаты налог по ставке 13% за этот год составил 156 000 руб. Вычет считается так: 300 000 x 13% = 39 000 руб. Эта сумма меньше удержанного налога, значит вернут все 39 000 руб.
Если внесено 500 000 руб., в расчет берутся только 400 000: 400 000 x 13% = 52 000 руб. При более высоких ставках НДФЛ возврат больше: в справочных материалах налоговой указан диапазон до 88 000 руб. в год. Вернуть больше, чем вы заплатили налога за год, нельзя. Не работаете официально или платите налог только с процентов - вычета на взносы не будет.
Как оформить: подать декларацию 3-НДФЛ через личный кабинет налогоплательщика на сайте ФНС, приложив документы о взносах. Подавать можно в течение трех лет после года внесения денег. Часть брокеров передает данные напрямую, и тогда процедура упрощается, это стоит уточнить у вашего брокера.
Вычет на доход
Второй вычет освобождает от НДФЛ положительный финансовый результат, который вы получили по счету. Предельный размер - 30 млн руб. по всем договорам ИИС, которые были закрыты в одном налоговом периоде. Если счетов несколько и они закрываются в разные годы, лимит считается отдельно по каждому году.
Пример на условных числах. За пять лет вы внесли на счет 1 000 000 руб., а при закрытии портфель оценивается в 1 450 000 руб. Положительный результат - 450 000 руб. Без льготы налог составил бы 450 000 x 13% = 58 500 руб. С вычетом на доход налог по этому результату равен нулю.
Заметьте, что вычет на доход связан с закрытием договора: брокер определяет финансовый результат по итогам и не удерживает налог. Налоговые нюансы по дивидендам и купонам отдельные, о них сказано ниже.
Чтобы оценить, как со временем растет капитал при регулярных взносах, пользуйтесь калькулятором сложного процента: подставьте условную годовую доходность и сумму ежегодного пополнения. Реальная доходность заранее неизвестна, и вычет прибавит к ней только налоговую экономию.
Как открыть ИИС пошагово
Открыть ИИС можно у брокера или в банке, у которого есть лицензия профессионального участника рынка ценных бумаг. Проверьте лицензию на сайте Банка России, а подробности выбора компании найдете в статье как открыть брокерский счет.
- Выберите организацию с лицензией ЦБ, посмотрите тарифы: комиссия за сделки, плата за обслуживание, плата за вывод.
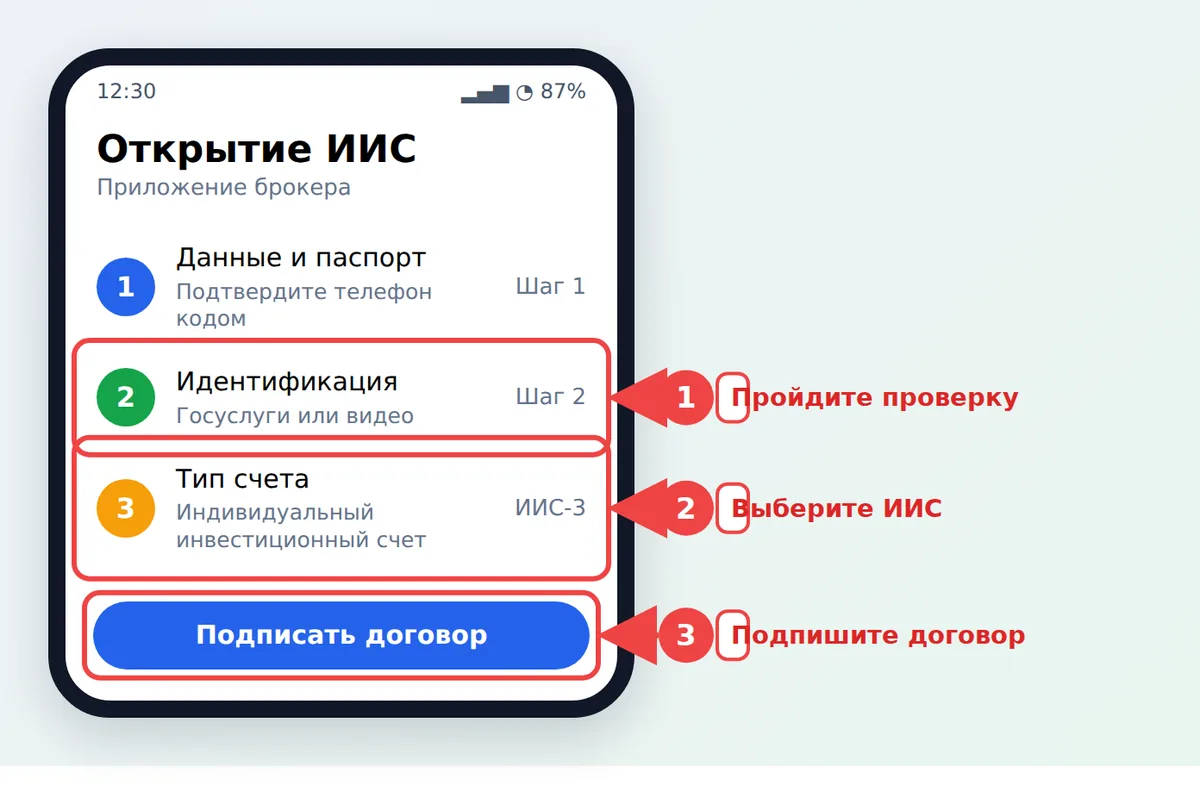
- Установите приложение или зайдите на сайт, введите телефон и паспортные данные.
- Пройдите идентификацию: через Госуслуги, по видеосвязи или в офисе.
- В списке типов счета выберите ИИС (индивидуальный инвестиционный счет, тип 3).
- Подпишите договор, проверьте уведомление о рисках, дождитесь присвоения номера счета.
- Пополните счет и купите бумаги: на деньгах без сделок вы ничего не заработаете, они просто лежат.
Типичные ошибки при открытии: не проверить лицензию, открыть второй счет у другого брокера, не разобравшись с лимитом числа счетов, и пополнить счет, не купив бумаги. По правилам одновременно можно иметь до трех ИИС-3, при условии что нет действующего ИИС старого типа, а налоговый лимит от количества счетов не растет.
Что можно покупать на ИИС и как работают выплаты
На ИИС доступны российские акции и облигации, паи биржевых фондов и другие разрешенные инструменты. Конкретный перечень зависит от брокера. С 1 января 2024 года на ИИС любого типа запрещены иностранные финансовые инструменты, исключение - зарубежные активы, которые уже лежали на счете до запрета.
Специальной схемы "правильных" бумаг для ИИС нет. Вычет не зависит от того, что вы купили. Но поскольку срок длинный, большинство начинающих присматриваются к диверсифицированным решениям: фондам и облигациям, и об этом читайте в материалах как купить облигации и как купить акции физическому лицу. Конкретные бумаги здесь не рекомендуются.
Про выплаты. По обычному правилу вывод денег с ИИС означает закрытие договора и может лишить вас льгот. С 2025 года дивиденды по акциям, которые поступили на ИИС, можно перечислять на другой счет, и это не считается частичным изъятием. На купоны по облигациям это правило не распространено, они остаются на счете до закрытия, уточняйте у брокера. Подробнее о самих выплатах: дивиденды по акциям.
Закрытие, перевод и старые ИИС
Закрытие ИИС после минимального срока - обычная процедура: вы подаете заявление, брокер продает бумаги или переводит их на обычный брокерский счет, фиксирует финансовый результат и применяет вычет на доход.
Досрочное закрытие. Если договор расторгнут раньше срока и активы не переведены на другой ИИС по закону, придется вернуть в бюджет налог, не уплаченный благодаря вычетам. Пример: за три года по ИИС-3 вы получили вычеты на взносы 52 000 + 52 000 + 52 000 = 156 000 руб. и закрыли счет через четыре года. Эти 156 000 руб. нужно вернуть. Налог с дохода при этом считается обычным порядком.
Без потери льгот можно перевести все активы на ИИС другого брокера, срок при этом сохраняется. Допустимо вывести средства на оплату дорогостоящего лечения без закрытия ИИС, это особый случай по указанию Банка России.
Что делать со старым ИИС
Старый ИИС типа А или Б можно докрутить до конца срока по прежним правилам (минимум три года). Если вы хотите перейти на ИИС-3, старый счет не превращается автоматически: возможна трансформация, при которой срок существования прежнего счета учитывается не более чем за три года, а после нее действуют правила нового. Прежде чем решать, прикиньте, какие вычеты вы уже получили и что вернете при закрытии.
- Тип А: вычет на взносы до 52 000 руб. в год, пока вы пополняете счет и платите НДФЛ.
- Тип Б удобен при большом доходе: он освобождает прибыль без лимита дохода, пока вы не трансформировали счет.
- Открывать ИИС-3, пока действует старый счет, нельзя.
Риски ИИС и кому он подходит
Главный риск ИИС - не налоговый, а рыночный. Если акции или облигации подешевеют, вы потеряете деньги, а вычет покроет только малую часть убытка. Для примера: вложили 400 000 руб., получили вычет 52 000 руб., а портфель просел на 25%. Убыток по бумагам 100 000 руб., вычет 52 000 руб., итог все равно отрицательный: минус 48 000 руб.
Ограничения ликвидности. Деньги нужно держать минимум пять лет. Если вам понадобится сумма раньше, придется платить штраф в виде возврата вычетов. Поэтому на ИИС кладут только деньги, которые не понадобятся на ближайшие годы, при этом резерв на непредвиденные расходы нужно иметь отдельно.
Надежность посредника. С 2026 года для ИИС-3 предусмотрен механизм возмещения при банкротстве профессионального участника рынка, но участие организаций добровольное. Предельная сумма возмещения - 1,4 млн руб. на все счета в одной организации, убытки от падения цен не возмещаются. Наличие защиты уточняйте у брокера. Классическая страховка вкладов по брокерским счетам не действует.
| Кому подходит | Кому лучше воздержаться |
|---|---|
| Есть официальный доход и уплаченный НДФЛ | Денег впритык, нет резерва на 3-6 месяцев |
| Деньги не понадобятся минимум пять лет | Планируете купить жилье или машину в ближайшие годы |
| Готовы к колебаниям цен | Хотите гарантированный результат |
Это справочная информация, а не инвестиционная рекомендация. Инвестиции связаны с риском потери вложенных средств, доходность не гарантирована. Актуальные нормы сверяйте с сайтом ФНС России и Налоговым кодексом.
Частые вопросы
Что такое ИИС простыми словами?
ИИС - это брокерский счет с налоговыми льготами. На нем вы покупаете обычные ценные бумаги, а государство возвращает часть НДФЛ с ваших взносов или освобождает от налога доход, если вы соблюдаете минимальный срок.
Сколько можно вернуть по вычету на взносы?
Вычет считается с суммы до 400 000 руб. в год. При ставке 13% это до 52 000 руб. Вернуть можно не больше, чем вы уплатили НДФЛ с зарплаты и других доходов за этот год.
Можно ли открыть ИИС старого типа в 2026 году?
Нет. С 1 января 2024 года открываются только счета третьего типа. Ранее открытые счета типов А и Б работают по прежним правилам до закрытия.
На какой срок нужно открывать ИИС-3?
Для счетов, открытых в 2024-2026 годах, минимальный срок - 5 лет. Для счетов, открытых позднее, он постепенно растет и к 2031 году достигнет 10 лет. Срок считают с даты заключения договора.
Что будет, если закрыть ИИС досрочно?
Придется вернуть в бюджет налог, который вы не заплатили благодаря вычетам, то есть полученные вычеты на взносы, и заплатить налог с дохода в обычном порядке. Рыночная прибыль или убыток по бумагам сохраняется.
Можно ли вывести дивиденды с ИИС без закрытия?
С 2025 года дивиденды по акциям можно перечислять на другие счета, это не считается частичным изъятием. Для купонов по облигациям правило иное, уточняйте у брокера.
Сколько ИИС можно иметь?
До трех счетов третьего типа, если нет действующего ИИС старого типа. Налоговый лимит от числа счетов не увеличивается.
Материал носит справочный характер и не является индивидуальной инвестиционной рекомендацией. Торговля с кредитным плечом, опционами и криптовалютой может привести к потере всего депозита.