Налог на криптовалюту в России в 2026 году: кто платит и как считать
Налог на криптовалюту в России платят физические лица, которые получают от нее доход: продают за рубли, обменивают на другие активы или добывают майнингом. Разберем, что говорит закон в 2026 году, по каким ставкам считают НДФЛ, как подать 3-НДФЛ, как рассчитать налог на примере и какая ответственность грозит за неуплату.
Содержание
Правовой статус криптовалюты в 2026 году
В российском праве криптовалюту называют цифровой валютой. Раньше основой был закон о цифровых финансовых активах 2020 года, а в 2026 году принят новый закон "О цифровых валютах и цифровых правах" (№ 282-ФЗ от 4 августа 2026 года), который по сообщениям Банка России и СМИ вступил в силу с 1 сентября 2026 года. Для участников рынка действует переходный период до 1 июля 2027 года.
Главное для налогов: цифровая валюта не является платежным средством на территории России, расплачиваться ею за товары и услуги внутри страны по-прежнему нельзя. Но владеть ею, покупать, продавать и обменивать можно, и доход от этих операций облагается налогом.
Регулирование быстро меняется: условия допуска неквалифицированных инвесторов, лимиты покупки и порядок работы посредников определяют новые акты Банка России. Конкретные лимиты проверяйте на сайте Банка России, мы не приводим точных цифр, так как они обсуждаются и могут измениться.
Когда возникает обязанность платить налог
Простая покупка криптовалюты за рубли налога не создает: вы потратили деньги, но дохода еще нет. Налог возникает, когда вы получаете выгоду.
- Продали криптовалюту за рубли или валюту, и выручка превысила расходы на покупку.
- Обменяли одну криптовалюту на другую или на другое имущество.
- Получили криптовалюту как вознаграждение, например за майнинг или услуги.
- Получили доход от операций через посредника, например брокера или обменник.
Если вы продали дешевле, чем купили, дохода нет, но и налогооблагаемой базы тоже. Возможность зачесть убыток по криптовалюте против других доходов сейчас спорная: однозначно подтвердить ее нормами Налогового кодекса мы не смогли, поэтому уточняйте в налоговой инспекции.
Ставки НДФЛ: 13% и 15% по шкале
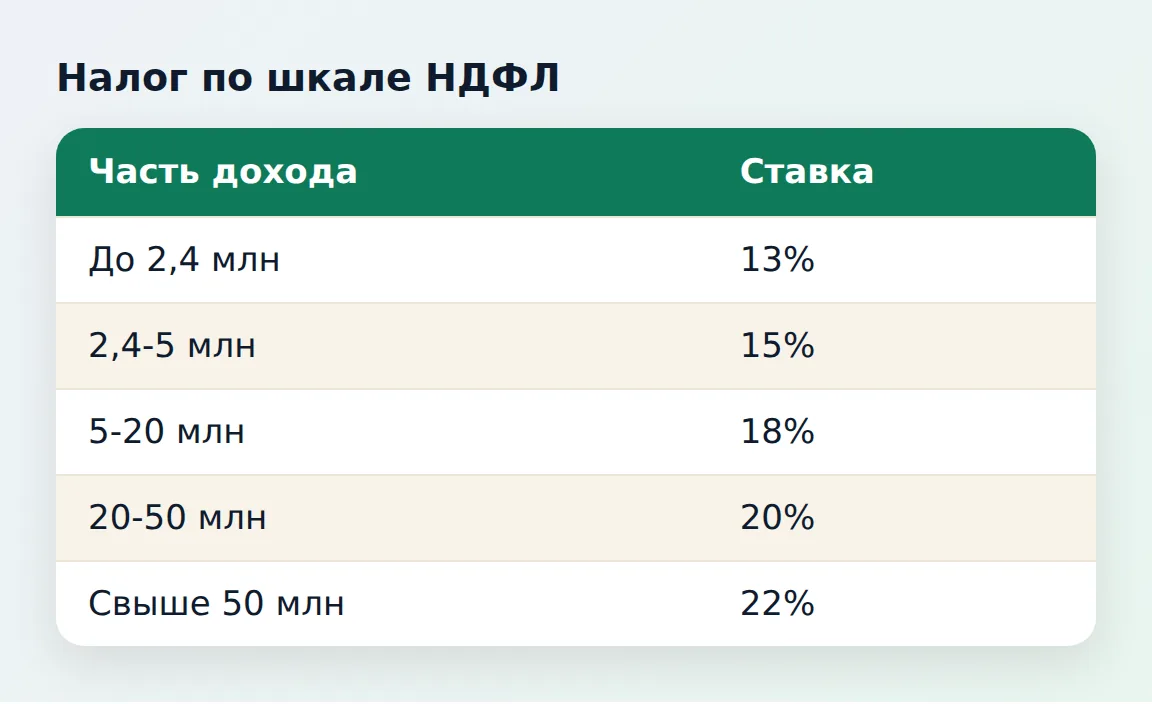
Для налоговых резидентов России с 2025 года действует прогрессивная шкала НДФЛ, введенная Федеральным законом № 176-ФЗ от 12.07.2024. Ставка зависит от годового дохода и применяется только к той части, которая попала в диапазон.
| Часть годового дохода | Ставка |
|---|---|
| До 2,4 млн рублей | 13% |
| От 2,4 до 5 млн рублей | 15% |
| От 5 до 20 млн рублей | 18% |
| От 20 до 50 млн рублей | 20% |
| Свыше 50 млн рублей | 22% |
Пороги считаются по совокупности налоговых баз за год, то есть вместе с зарплатой и другими доходами. Подробнее читайте на сайте ФНС.
Для нерезидентов (проводящих в России меньше 183 дней за 12 месяцев) ставка по общему правилу выше, и им нужно проверять статус отдельно.
Как рассчитать налог: пример
База - доходы от продажи минус подтвержденные расходы: стоимость покупки, комиссии биржи или обменника, банковские комиссии. Расходы нужно подтверждать документами: выпиской с биржи, отчетами, чеками, переводами. Без документов налоговая вправе не принять расходы, и налог будет считаться со всей суммы продажи.
Пример 1: доход в рамках ставки 13%
Все числа условные. Куплено 0,5 монеты за 2 000 000 рублей. Продано за 3 100 000 рублей. Комиссии за покупку и продажу в сумме 15 000 рублей.
- Доход: 3 100 000 рублей.
- Расходы: 2 000 000 + 15 000 = 2 015 000 рублей.
- База: 3 100 000 - 2 015 000 = 1 085 000 рублей.
- Налог 13%: 1 085 000 x 0,13 = 141 050 рублей.
Пример 2: доходы выше порога 2,4 млн
Зарплата за год 2 000 000 рублей (с нее работодатель удержал 260 000 рублей), прибыль от крипты 1 000 000 рублей. Общий доход 3 000 000 рублей.
- До 2 400 000 рублей ставка 13%, свыше - 15%.
- Налог со всей суммы: 2 400 000 x 0,13 + 600 000 x 0,15 = 312 000 + 90 000 = 402 000 рублей.
- Уже удержано с зарплаты: 260 000 рублей.
- Доплатить с крипты: 402 000 - 260 000 = 142 000 рублей, то есть 400 000 x 13% + 600 000 x 15%.
Налог зависит от того, как вы считаете расходы при нескольких покупках по разным ценам. В действующих нормах единый метод прямо не закреплен, на практике часто применяют последовательный учет (первым продано то, что куплено первым, так называемый ФИФО), а в законопроекте о налогообложении цифровой валюты он предлагается как основной. Выбранный метод лучше использовать неизменно и документально подтверждать.
Посмотреть, как налог влияет на рост капитала, можно в калькуляторе сложного процента, а общие правила учета сделок на форексе описаны в статье про налоги с форекса.
Налог с майнинга
Майнинг регулируется отдельным законом (№ 221-ФЗ от 8.08.2024), а налоговые правила для него вступили в силу с 1 января 2025 года. Доход в виде добытой цифровой валюты считается доходом из источника в России. Момент получения дохода - дата, когда у майнера появилась возможность распоряжаться монетами.
Налог считается по общему правилу НДФЛ, расходы (оборудование, электроэнергия) можно учесть при документальном подтверждении. Спецрежимы вроде УСН и налога на профессиональный доход для майнинга применять нельзя, а сама операция майнинга не облагается НДС. Подробности лучше уточнять на сайте ФНС или у налогового консультанта: правила для майнеров были введены недавно, и практика только формируется.
Как подать декларацию 3-НДФЛ
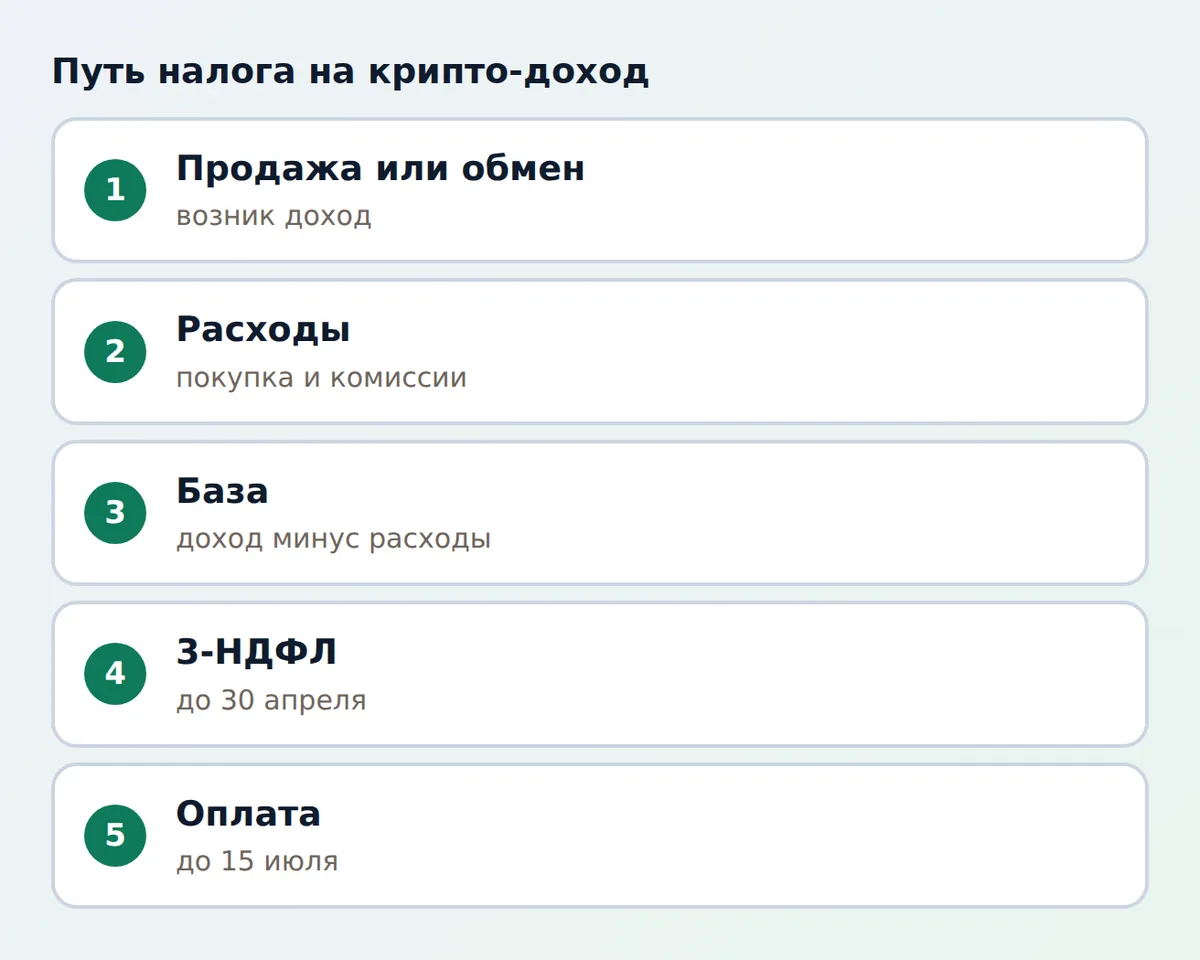
- Соберите данные: даты и суммы покупок и продаж, комиссии, курс ЦБ на дату операций, если расчеты были в валюте.
- Пересчитайте доходы и расходы в рубли по официальному курсу Банка России на дату получения дохода или осуществления расхода.
- Заполните 3-НДФЛ в личном кабинете налогоплательщика на сайте ФНС или в программе "Декларация".
- Подайте ее до 30 апреля года, следующего за годом получения дохода.
- Уплатите налог до 15 июля того же года.
Если вы продавали криптовалюту через зарубежные площадки, сохраняйте выписки и скриншоты операций: налоговая может запросить подтверждение. Иностранные счета и операции с ними могут требовать отдельного уведомления контролирующих органов, уточните это отдельно.
Что меняется: налоговые агенты и новые правила
Для налогообложения операций с цифровой валютой подготовлен отдельный законопроект. По сообщениям СМИ, он предусматривает новую статью Налогового кодекса о доходах от операций с криптовалютой, учет расходов на покупку и комиссии, метод ФИФО и передачу функций налогового агента брокерам и доверительным управляющим. В июне 2026 года он был принят Госдумой в первом чтении. Окончательно утвержден ли он, на момент написания подтвердить не удалось, поэтому проверьте статус на сайте ФНС и в справочно-правовых системах, например на КонсультантПлюс.
Если брокер станет налоговым агентом, самому рассчитывать и платить налог будет не нужно, как сейчас по ценным бумагам. Пока такого механизма нет, доход по большинству операций нужно декларировать самостоятельно.
Ответственность за неуплату
- Непредставление декларации: штраф 5% от неуплаченной суммы налога за каждый месяц просрочки, от 1 000 рублей и до 30% суммы налога.
- Неуплата налога: штраф 20% от неуплаченной суммы, 40% при умышленном занижении базы.
- Пени: начисляются за каждый день просрочки по ставке, привязанной к ключевой ставке Банка России.
- При крупных суммах возможна уголовная ответственность за уклонение от уплаты налогов.
Размеры штрафов проверяйте в актуальной редакции Налогового кодекса. При самостоятельном обнаружении ошибки подайте уточненную декларацию, это снижает риски.
Материал носит справочный характер и не заменяет консультацию налогового специалиста. Операции с криптовалютой связаны с высоким риском потери вложенных средств, прибыль не гарантируется. Об этом же читайте в обзоре стратегий торговли криптовалютой и в разделе о криптовалюте.
Частые вопросы
Нужно ли платить налог на криптовалюту в России?
Да, доход от продажи, обмена и майнинга криптовалюты облагается НДФЛ. Сама покупка налога не создает, налог возникает при получении выгоды. Декларацию 3-НДФЛ подают до 30 апреля следующего года, а налог платят до 15 июля.
Какая ставка налога на криптовалюту в 2026 году?
Для резидентов действует прогрессивная шкала НДФЛ: 13% с части дохода до 2,4 млн рублей в год и 15% с части от 2,4 до 5 млн рублей, далее 18%, 20% и 22%. Шкала применяется к совокупному доходу, а не только к криптовалюте.
Облагается ли налогом обмен одной криптовалюты на другую?
По позиции налоговых органов, обмен может создавать доход, потому что вы распорядились имуществом. Для расчета нужно определить рублевую стоимость на дату обмена по курсу. Порядок уточняйте в ФНС: правила для таких операций меняются.
Как рассчитать налог с продажи криптовалюты?
Из выручки вычитают подтвержденные расходы на покупку и комиссии, а с разницы платят налог по ставке НДФЛ. Если расходы документально не подтверждены, налог могут посчитать со всей суммы продажи. Пример расчета приведен в статье.
Платят ли налог майнеры?
Да. Доход в виде добытой цифровой валюты облагается НДФЛ, расходы можно учесть при подтверждении документами. Специальные налоговые режимы для майнинга применять нельзя. Подробности уточняйте в ФНС.
Что будет, если не платить налог с крипты?
Налоговая может начислить налог, штраф 20% или 40% от неуплаченной суммы, пени и штраф за непредставление декларации. При крупных суммах и умысле возможна уголовная ответственность.
Материал носит справочный характер и не является индивидуальной инвестиционной рекомендацией. Торговля с кредитным плечом, опционами и криптовалютой может привести к потере всего депозита.